#saludinforma #salud
Infórmate sobre #Salud en @infosalus_com
Buenas recomendaciones sobre #Salud en este enlace sobre Postura Corporal

#saludinforma #salud
Infórmate sobre #Salud en @infosalus_com
Buenas recomendaciones sobre #Salud en este enlace sobre Postura Corporal
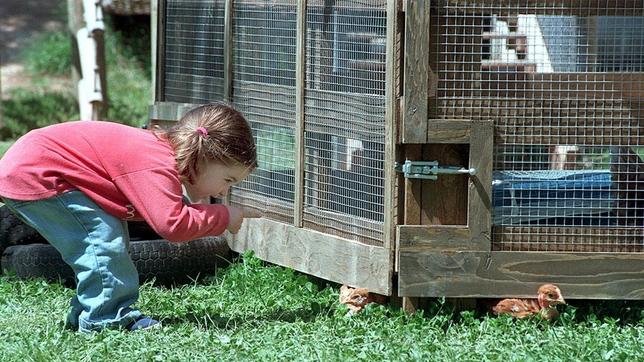
La exposición regular a las partículas de bacterias y al polvo de granjaprotege a los niños contra las alergias porque desencadena sus respuestas inmunes inflamatorias, según sugiere un nuevo estudio realizado en ratones. El trabajo, publicado en «Science», implica a una enzima antiinflamatoria en particular, A20, en este efecto protector.
Aunque siguen sin estar claros los aspectos de cómo se desarrollan las alergias, los científicos saben que están impulsadas no solo por los genes,sino también por el ambiente. Los hogares con animales domésticos, así como las explotaciones lecheras –donde los niños respiran polvo que contiene altas dosis de partículas de hongos y bacterias derivadas del establo y el componente bacteriano endotoxina–, protegen contra las alergias, como sugieren estudios recientes, pero no se sabe cómo.
Ahora, el equipo de Martijn J. Schuijs y Hamida Hammad, del VIB Inflammation Research Center (Bélgica), aporta nuevos datos sobre este misterio. Los expertos expusieron a ratones a la endotoxina cada dos días durante dos semanas y después les pusieron ante con ácaros de polvo doméstico desencadenantes de alergia, que a menudo causan asma en las personas, viendo que los roedores que habían sido expuestos regularmente a la endotoxina no desarrollaron características alérgicas, mientras que los de control sí que las padecieron.
La exposición a la endotoxina parece que protegió a los ratones alaplastar la capacidad de las células epiteliales del pulmón de los animales de generar moléculas proinflamatorias, aunque este efecto protector solo funcionó en presencia de una copia sana de la enzima A20.

Además de la relación causal, los científicos descubrieron el mecanismo que está detrás de esto: el polvo agrícola hace que la membrana mucosa interior de las vías respiratorias reaccione con menos severidad a los alérgenos, como los ácaros del polvo doméstico.
Los donativos, sean inmuebles u otro tipo, que recibe un donatario están sujetos a impuestos. El modelo 651 servirá para tramitar estos pagos.
Si recibes donativos (eres donatario) tienes que tener en cuenta que tendrás que declarar otro pago tributario, el impuesto de donaciones. Este impuesto afecta a aquellos que han adquirido bienes y derechos por donación o cualquier otro negocio jurídico a título gratuito intervivos. Los negocios gratuitos intervivos son, además de las donaciones, los:
El impuesto de donaciones se tramita a través del Modelo 651 y es gestionado y recaudado en su totalidad por las comunidades autónomas. Entre otros aspectos, eso significa que las comunidades serán las beneficiarias de las cesiones sea en donaciones de inmuebles (si es el lugar donde se encuentra el inmueble en cuestión) o en otro tipo (donde se encuentra la residencia habitual del donatario).
No obstante, a fin de evitar que se opte por trasladar la residencia a la Comunidad Autónoma que menos tributación conlleve, la ley añade “se aplicará la normativa de la comunidad autónoma en la que el causante o donatario permanezca un mayor número de días del período de los cinco años inmediatos anteriores, contados de fecha a fecha, que finalice el día anterior al de devengo.”
Cabe recordar que quienes se ven afectados por este impuesto son los donatarios, pero también los que se benefician de un seguro de vida, en caso de que sea una persona distinta al tomador. Para presentar el Modelo 651 se deberá hacer 30 días hábiles a contar desde el siguiente a aquél en que se cause el acto. La entrega del impuesto de donaciones deberá hacerse en la oficina correspondiente al territorio donde el donatario tenga su residencia habitual a la fecha del devengo, salvo en la donación de inmuebles que habrá de presentarse en la oficina correspondiente al territorio donde estos radiquen.
(Artículo completo aquí)
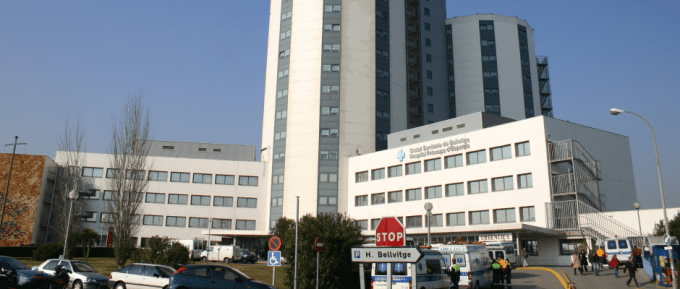
Los autónomos son de nuevo el colectivo más castigado por las afectaciones de salud, en este caso mentales, respecto al resto de trabajadores de nuestro país.
El Servicio de Psiquiatría del Hospital de Bellvitge de L’Hospitalet de Llobregat ha presentado un estudio que desvela que los trabajadores autónomos son los más expuestos a sufrir algún tipo de trastorno mental que derive en una incapacidad laboral de larga duración.
El trabajo ha analizado 7.112 trabajadores residentes en la provincia de Barcelona a los que se les concedió una incapacidad laboral debida a trastornos mentales entre los años 2008 y 2012, lo que lo convierte en el mayor y más ambicioso estudio realizado en el momento en este campo en nuestro país. Para su realización, el Hospital de Bellvitge ha contado con la colaboración de la mutua Egarsat y de la Universidad de Barcelona.
Según se desprende del informe, los profesionales de edad superior a los 50 años con los que presentan un mayor riesgo de sufrir este tipo de trastornos. Así como la edad es un factor determinante a la hora de analizar el riesgo de afectación, no lo es el sexo del trabajador, ya que no se observan diferencias significativas, tanto en bajas de corta como de larga duración, entre hombres y mujeres.
Un punto a destacar de los resultados es que las bajas por trastorno mental no son debidas únicamente a factores puramente médicos. Dentro de estas causas encontramos trastornos psicóticos o de la personalidad, normalmente relacionados con bajas de larga duración, o de ansiedad, asociados generalmente a bajas laborales de corta duración. Sin embargo, factores de tipo demográfico o sociolaborales son también causas frecuentes de la concesión de una baja a un trabajador.
Sea como sea, el informe hace hincapié en la alta incidencia que tiene este tipo de trastornos en nuestro tejido empresarial, ya que entre el 33% y el 55% de las nuevas solicitudes por incapacidad permanente son debidas a esta causa, llegando hasta un 70% en el caso de adultos jóvenes.
(Artículo completo aquí)
El #CalentamientoGlobal desde 1880 en un gráfico planetario de colores:
(Video suministraado por @Nasa)
Con la evolución de los smartphones y por su impacto en el día a día laboral, surge la necesidad de tener el móvil bien asegurado contra posibles pérdidas o robos.
Durante el desarrollo de nuestra actividad empresarial hacemos numerosas inversiones para ayudar a mejorar nuestra capacidad de trabajo. Los teléfonos móviles son una de las inversiones que hacemos para asegurar que nuestro desempeño es mayor y mejor.
Hoy día, la mayoría de nosotros, por no decir todo el mundo, tenemos un teléfono móvil que por lo general nos ha costado una buena cantidad de dinero. Sin embargo, aquellos que no pueden permitirse estos teléfonos móviles de lujo están siempre buscando maneras de obtenerlos de forma gratuita. Por este motivo, las estadísticas de robo de móviles están aumentando considerablemente.
Los teléfonos móviles o Smartphones, nos dan la posibilidad de hacer mucho más que la mera conversación telefónica. Ahora podemos utilizar nuestro smartphone para hacer básicamente todo lo que podríamos hacer en un ordenador. Los dotamos de aplicaciones que nos facilitan muchísimas actividades que no podíamos hacer hace unos años si no estuviésemos en la oficina. Esto también implica que dotemos a nuestros teléfonos de muchísimos datos sensibles y que comprometen nuestra seguridad y la de nuestra empresa.
Por otro lado, la evolución de los smartphones, los avances técnicos y estéticos los están convirtiendo en un objeto deseado a la par que costoso, reduciendo su “consumo” a empresarios, ejecutivos y gente económicamente suficiente…
(Lee el Artículo completo aquí).
Con todos nuestros Seguros Generales (Hogar, Oficina, Despacho, Pyme, …) tiene la opción de contratar la mayor parte de coberturas necesarias para su «smartphone». Consulte el menú que tiene a la izquierda de la pantalla y seleccione el que mejor se ajuste a su negocio.
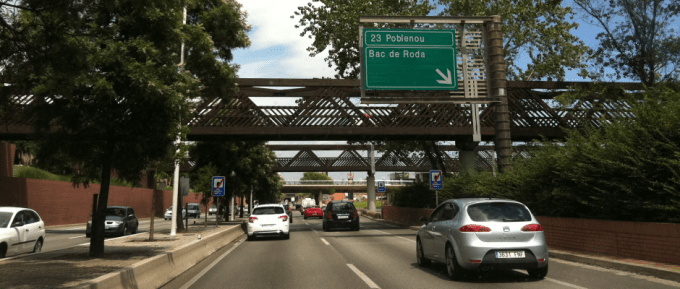
De prosperar la propuesta, los poseedores de vehículos de más de 20 años deberán buscar alternativas antes de 2018
La contaminación atmosférica es un problema cada día más preocupante para las grandes ciudades. En los ámbitos urbanos, el principal agente emisor son los vehículos, que con sus funcionamiento emiten grandes cantidades de gases y partículas sólidas que afectan negativamente la salud y la calidad de vida de sus habitantes. Dentro de este marco ya son muchas las ciudades de todo el mundo que están planteando medidas drásticas para afrontar este problema, y Barcelona no es una excepción.
La AMB (Àrea Motropolitana de Barcelona), organismo público que administra la conurbación urbana del mismo nombre formada por 36 municipios, ha anunciado que está estudiando la posibilidad de prohibir a partir del año 2018 la circulación de vehículos con una antigüedad mayor a 20 años dentro de su zona de influencia, que alberga actualmente a 3.240.000 habitantes. Con las cifras actuales del parque automovilístico, tal y como ha anunciado el vicepresidente de Movilidad y Transporte de la AMB Antoni Poveda en rueda de prensa, afectaría a solo el 4% de los vehículos que actualmente circulan en este ámbito geográfico. “Queremos colaborar y queremos plantear una lucha contra la contaminación atmosférica que viene derivado principalmente del vehículo privado”, ha añadido Poveda.
La propuesta establece las siguientes zonas en función de su sensibilidad a la contaminación:
Por el momento se sabe que la restricción para la primera, la zona de bajas emisiones metropolitana, será tal y como hemos comentado para cualquier vehículo diesel o gasolina con una antigüedad mayor a 20 años. No se conoce todavía, sin embargo, las limitaciones que se establecerán en los vehículos permitidos en los otros dos tipos de zonas.
Veremos si finalmente esta propuesta llega a implementarse y, en caso de que así sea, la administración deberá promover y facilitar alternativas para dar respuesta a las necesidades adicionales de movilidad que surgirán de esta prohibición, como son la red de transporte público o la potenciación de vehículos alternativos no contaminantes.
Como impulsar a los demás…
No hay deseo mayor que el anhelo de ser apreciado y reconocido por los demás. En vez de demeritarlos, resalta ante ellos sus cualidades y sus aciertos, con amor, y de seguro, no sólo los pondrás de tu parte, sino que harán mejor lo que les solicites y con la mayor diligencia posible.
Muchas personas desconocen que llegados a los 65 años pueden compatibilizar su #PensiónDeJubilación con un trabajo a tiempo parcial gracias a la #JubilaciónFlexible. De esta manera se amplían sus posibilidades de tener ingresos.
La #JubilaciónFlexible ofrece a quienes ya han llegado a la edad de dejar de trabajar, pero han encontrado una posibilidad laboral a tiempo parcial, de acceder a ese empleo sin tener que renunciar a su pensión. Eso sí, con condiciones económicas específicas.
El cálculo de la paga que recibirá una persona que opte por la #JubilaciónFlexible se deriva de la reducción que se realizará a su pensión en proporción a las horas trabajadas y, por lo tanto, remuneradas en su contrato.
Así, por ejemplo, un jubilado que consiga un trabajo de 4 horas al día verá como su pensión se reduce en un 50%.
Hay que tener en cuenta que la Seguridad Social especifica que un jubilado que se acoja a esta modalidad deberá trabajar entre el 75% y el 50% de lo que sería la jornada laboral de su empresa.
Muchas veces se confunde qué significan estos dos términos, por lo que merece la pena aclarar sus principales diferencias. De hecho, la más importante es que la #JubilacionParcial puede solicitarse antes de los 65 años, mientras que para acceder a una de flexible una persona ya debe estar oficialmente jubilada.
En otras palabras, la #JubilacionParcial es el recurso al que pueden acceder aquellos empleados mayores de 60 años que, por alguna razón, ven como su jornada laboral y sus ingresos se reducen. En estos casos, solicitar una fracción de su pensión puede ayudarles a mejorar su situación económica.
Por otra parte, la #JubilaciónFlexible permite volver a cobrar la pensión íntegra cuando se acabe el trabajo a tiempo parcial que se realice y mantenerla, si el reajuste después de la nueva cotización no es favorable.
EL BOE ha publicado recientemente un nuevo proyecto de ley para la valoración de los daños y perjuicios causados a las personas en accidentes de tráfico. Habrá que tener en cuenta la clasificación según si es daño personal o daño patrimonial. El primero hace referencia a los daños biológicos del accidentado, mientras que el patrimonial se refiere al sufrido económicamente. Si has sido víctima de un accidente de circulación te aconsejamos que leas el artículo de Aboga2.0 quienes resumen muy claramente los cambios en este proyecto de ley.
A continuación detallamos los cambios más notorios que va a conllevar el nuevo baremo salvo posibles correcciones que se produzcan hasta su entrada en vigor.
Como punto primordial que nos trae el nuevo baremo es la separación del daño personal del daño patrimonial. Se diferencia el daño biológico del sufrido económicamente, podemos diferenciar en:
El daño personal sigue manteniendo el concepto biológico, midiéndose por días de incapacitación, secuelas permanentes, incapacidades y fallecimientos. Como peculiaridad, los días de incapacitación se valoran en función de la gravedad, cuantificándose de formas distintas (Muy graves, Graves y moderadas) y relacionadas a dos tipos de actividades humanas:
Por contra, el daño patrimonial, regula detalladamente conceptos hasta ahora no contemplados y que no hacían justicia a la realidad social. Así:
LUCRO CESANTE
Se abole el factor corrector, se usara dos factores:
Se valora la pérdida de calidad de vida donde entra en juego una horquilla de solapamiento de factores como la edad, la actividad abolida y el grado del perjuicio causado; se aplican también coeficientes específicos para cada perjudicado. También se valora la pérdida de ingresos futuros.
DAÑOS EMERGENTES
Contempla otra novedad ya que se valorará los gastos de asistencia sanitaria presentes y futuros. El baremo vigente solo recoge la obligación de las aseguradoras de atender asistencia sanitaria de los lesionados hasta una fecha máxima de 2 años desde la fecha del siniestro. Esta idea está orientada para favorecer a los grandes lesionados, donde puedan requerir de tratamientos médicos en un futuro o incurrir en otro tipo de gastos, como pudiera ser compra de sillas, materiales de osteosíntesis, ayuda de terceras personas, adecuaciones de viviendas o vehículo entre otros y que podrán ser acordados en pagos únicos o a través de pagos a cuenta. Los gastos asistenciales futuros serán directamente abonados por las aseguradoras a los centros clínicos prestatarios de los tratamientos. Los gastos de prótesis y ortesis se abonarán a los perjudicados.
También se amplía el concepto de perjuicio presente y se considera resarcible los aumentos de costes de movilidad, los desplazamientos de familiares acompañantes o el cuidado de menores dependientes del lesionado. Al margen se van a aceptar como nuevo concepto exigible los costes de letrados, procuradores, peritos reconstructores, actuarios, etc… como gastos indemnizables.
A efectos indemnizables se les considera que tienen un Salario mínimo Interprofesional como fuente de ingresos. En caso de que se les reconociese unas secuelas por debajo de 3 puntos, se deberá indemnizar con una mensualidad del SMI. En caso de que las secuelas fueran más 3 puntos, a parte de la indemnización anterior, por cada día de curación les corresponderán 24,87 euros (SMI diario). A estas indemnizaciones se le podrían aumentar hasta un 10% en caso de que el ama de casa tuviera una persona dependiente a su cargo.
Estas indemnizaciones podrían combinarse con gastos de contratación de tercera persona para ayudar en las labores de casa.
Otro cambio que nos trae el nuevo baremo son las indemnizaciones a las personas menores de 30 años. Si no han tenido a acceso al mercado laboral, se les aplicará la tabla 2.7 que consiste en multiplicar 1.5 por el SMI más un 20% si demuestran que están acabando su formación en el momento del accidente.
En caso de que hayan accedido al mercado laboral, se les aplicara las tablas normales de indemnización. En los casos de menores de 14 años, las indemnizaciones serán totales y no se admitirán ningún porcentaje de coparticipación en el siniestro, se les indemnizara al 100%.
Se amplia el concepto de perjudicado, ya no solo es el lesionado o fallecido, sino el resto de familiares que sufren las consecuencias del accidente. En caso de fallecimiento, los nuevos perjudicados son:
Se les concede el derecho de ser resarcidos por los perjuicios sufridos como por ejemplo aquí se incluye: gastos de desplazamientos, pérdidas de jornadas de trabajo, imposibilidad de una vida laboral por cuidado de víctimas, incluso gastos de tratamientos médicos o psicológicos necesarios como consecuencia de un siniestro.
Nueva regulación a los latigazos cervicales, pasándose a denominar, Traumatismos menores de columna vertebral. Para que sean indemnizables debe cumplir con 4 criterios de causalidad:
Para que sean reconocidas secuelas por estas lesiones, deben estar motivadas por un informe concluyente de un especialista.
Este tipo de lesionados van a tener que ser valorados por especialistas y estos últimos serán quien valoren los daños cerebrales, las posibles ayudas de terceras personas y las ayudas técnicas que pudieran necesitar los lesionados.
Orientadas a las indemnizaciones para grandes lesionados o discapacitados, a lesionados menores de edad y a lesionados medulares. El Nuevo Baremo establece que se les reconozca la posibilidad a modo de complemento de las indemnizaciones iniciales rentas vitalicias en previsión de los posibles perjuicios o gastos que pudieran sobrevenir como consecuencia del siniestro causante.
Podrán ser acordadas por las partes o por el juez
En caso de que se produzcan en el futuro agravaciones de las secuelas, el lesionado tendrá derecho a una nueva indemnización o su sustitución en concepto de renta vitalicia. Sera nulo todo documento que el lesionado firme renunciando a la reclamación de agravaciones.
Se establecen deberes recíprocos entre ambas partes intervinientes:
Mayor individualización en las indemnizaciones en función de la vida del fallecido. Introducción de nuevos perjudicados.
Se incluirán otros gastos indemnizables como aquellos no justificados por importe de hasta 400 euros y por otro lado el traslado del fallecido, repatriación, entierro, funeral y otros gastos.


