– Seguro de DECESOS –


Encontrar el mejor seguro de vida que proteja nuestras necesidades es un proceso que requiere que recapacitemos sobre nuestra situación personal y la de nuestra familia de manera muy responsable.
De hecho, contratar un seguro de vida de manera precipitada y que no satisfaga nuestras propias necesidades puede costarnos muy caro.
Para elegir un buen seguro de vida no debemos dejarnos influir por ningún factor que no esté dentro nuestros objetivos de protección, basar la decisión de contratación en un descuento en el tipo de interés de un préstamo o un ahorro en el precio del seguro puede llevarnos a elegir un seguro de vida que no es el adecuado para nosotros, nuestra familia o nuestros socios.
Pese a que te recomendamos que sigas leyendo, si quieres, te dejamos un link para que puedas acceder directamente desde aquí al listado de los mejores seguros de vida del 2020.
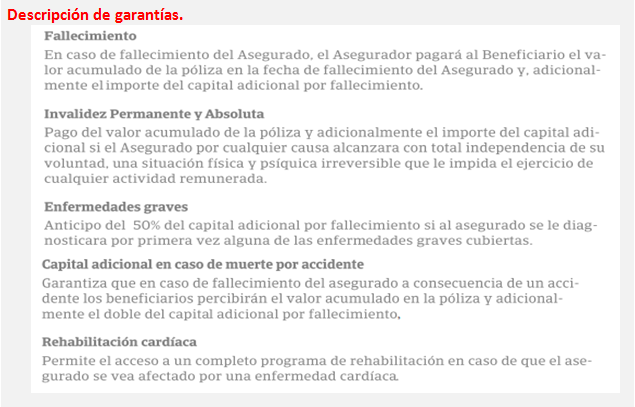
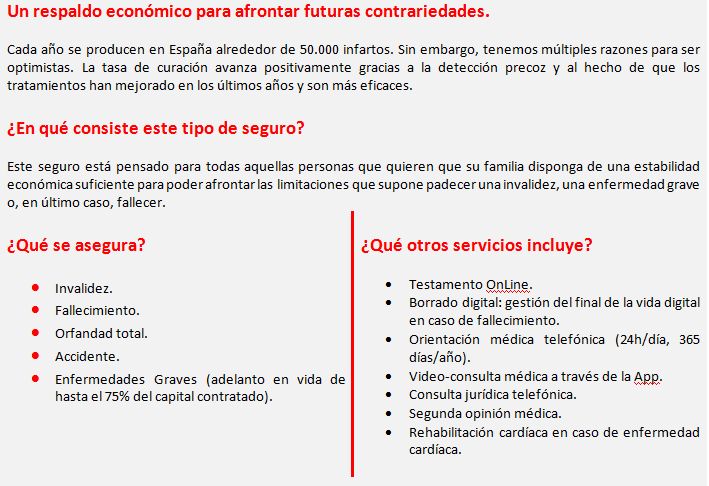
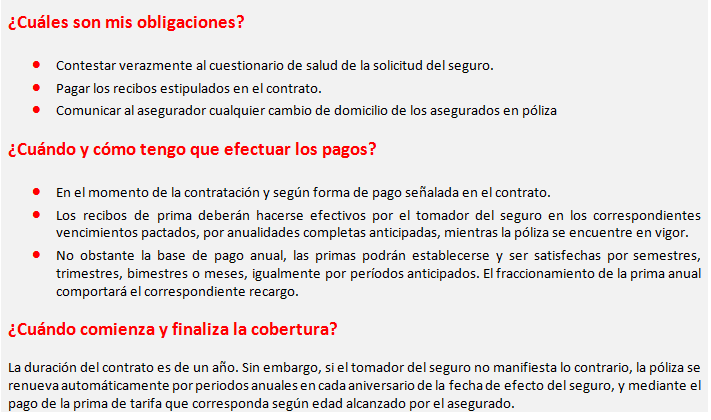
Pros: La cobertura de fallecimiento es vitalicia por lo que podremos mantener contratado el seguro mientras queramos en caso de que sea necesario. Nos permite contratar mayor indemnización económica en caso de invalidez que en caso de fallecimiento, algo interesante para quien no tiene a nadie que dependa económicamente de ellos y gente joven principalmente, también podemos contratar el adelanto de una parte del capital contratado en caso de que nos diagnostiquen una enfermedad grave como un cáncer, un cáncer de mama, un ictus o un infarto, etc.
Contras: No permite la contratación del adelanto de capital en caso de una invalidez permanente total para la profesión habitual.
Pros: Tiene una edad elevada de vencimiento del seguro, 81 años para el fallecimiento y 70 años para las coberturas complementarias. Ofrece un anticipo para cubrir los gastos del sepelio y el impuesto de sucesiones y donaciones en caso de fallecimiento del asegurado. Nos permite contratar un capital adicional por diagnóstico de enfermedad grave.
Contras: Por defecto excluye algunos deportes de riesgo.
Pros: Permite contratar un capital adicional a la Invalidez Absoluta y Permanente para todo tipo de profesión, en caso de diagnosticarse una Gran Invalidez del asegurado. Algo interesante para una situación tan difícil donde los costes de ayuda social para el asegurado son mayores al entrar en una situación de dependencia para las actividades básicas de la vida diaria.
Pros: Permite contratar incapacidad permanente total para la profesión habitual.
Contras: Tiene algunas cláusulas que condicionan la contratación de más seguros de vida con otras compañías obligando a informar de estas contrataciones, no permite la contratación de cobertura de diagnóstico de una enfermedad grave.



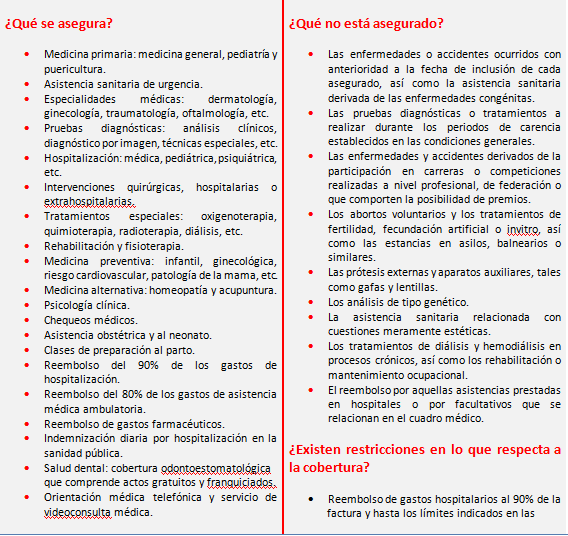
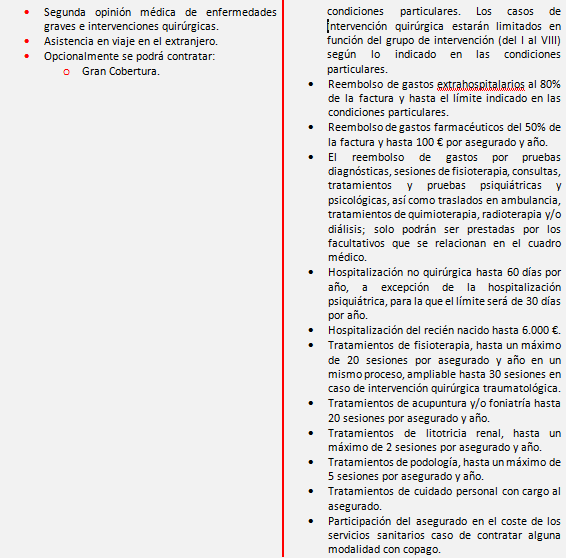
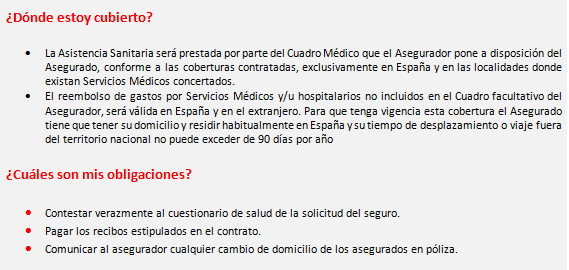
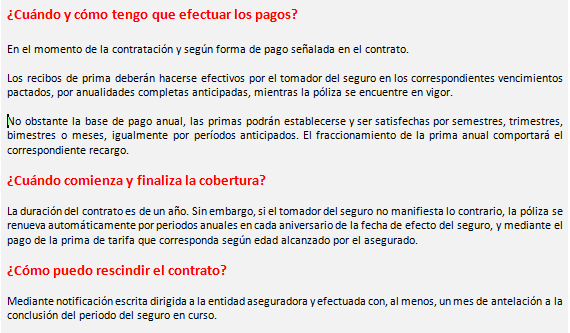


Cualquiera que conozca un poco el sector de la construcción sabe que se trata de uno de los más sensibles en cuanto a siniestralidad. Dada la potencial gravedad de los accidentes relacionados con la construcción, contar con un seguro de responsabilidad civil es obligatorio para que las empresas constructoras estén protegidas en caso de que un tercero, un trabajador, cliente, subcontratista o la propia sociedad se vean afectados durante el desarrollo o al finalizar de dicha obra. Contratar este tipo de seguros suele ser un tema delicado y sobre el que surgen muchas dudas. A continuación vamos a aclarar las más comunes y arrojar un poco más de luz sobre el tema. ¡Comenzamos!
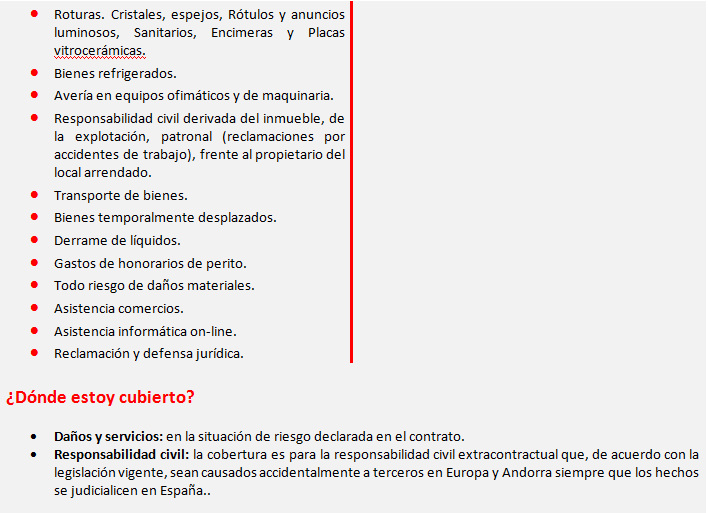
Según el artículo 1902 del Código Civil, donde viene detallada su regulación, el seguro de RC es el que agrupa las obligaciones de indemnización sobre reclamaciones que son realizadas de modo extracontractual. De esta manera tú como asegurado podrás compensar los daños que se produzcan de forma imprevista o fuera de un contrato establecido entre dos partes. Las coberturas dependerán en cada caso del contrato que hayas firmado con la aseguradora.
Hay que distinguir dos tipos fundamentales de seguros de RC: el seguro de RC general o de explotación y el seguro de RC profesional. Dentro de este último tipo encontramos el seguro de RC para ingenieros, el seguro de RC para arquitectos y el seguro de RC para aparejadores.
Con este tipo de seguro tu empresa podrá hacer frente a las reclamaciones que realicen personas, clientes, empresas…; es decir, terceros que se vean afectados por el desarrollo directo de tu actividad profesional, ya sea si se provoca un daño material, personal o económico, siempre y cuando esté contenido en la póliza que se contrate. En este caso, se tienen en cuenta los procesos que se llevan a cabo en la construcción de una obra.
La contratación de un seguro de RC profesional, en la mayoría de las comunidades autónomas de España es imprescindible para lograr el sello en los colegios profesionales. Así se protege tu patrimonio como técnico.
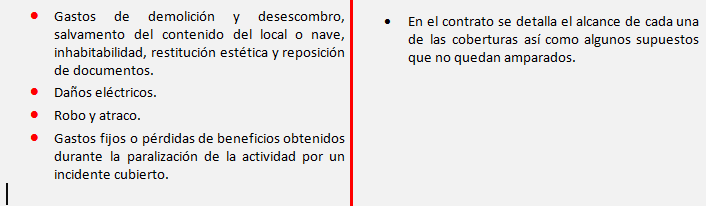
Además del seguro de responsabilidad civil obligatorio, existen una serie de garantías que son recomendables y con las que cubrir necesidades más específicas según tu caso. Algunas de las más frecuentes son:
Principalmente, las pólizas RC se dividen en dos: por obra o abiertas. El seguro RC por obra incluye la indemnización que se le tuviera que abonar a terceros desde que comienza el desarrollo de la actividad asegurada, en este caso la obra, hasta que concluye. Se trata de una póliza temporal, ya que solo se aplica durante el tiempo de ejecución de una obra en concreto.
En el caso de las pólizas RC abiertas o flotantes la cobertura es similar a la por obra pero la diferencia es que su duración es de un año y cubre todas las obras que estén en proceso durante ese tiempo. Esta póliza se pude renovar de forma anual.