#GrupoASEGURANZA – Fuente: #CartasDelSeguro 3005, 3006 y 3009 – #SubidaDeTarifas #SubidaDePrimas #SegurosAgrarios – #SectorAsegurador #Aseguradoras #Seguros #Noticias #MediadoresDeSeguros #AgentesDeSeguros


El seguro advierte de que la subida de tarifas no será suficiente para controlar el momento actual.

Llevamos tiempo oyendo hablar de subidas de tarifas en el sector asegurador español, pero parece que ello no será suficiente. Esta mañana, el director Financiero del Grupo Mapfre, Javier Mata, ha señalado que las aseguradoras están viendo «cómo las tarifas no son suficientes como para cubrir los incrementos de los costes de los siniestros». Una realidad, ha advertido durante la presentación de resultados, que «está impactando a corto plazo en la rentabilidad», de manera similar a como afectó al sector a consecuencia del Covid y ahora por el negocio de Autos.

Mata ha expresado que el escenario económico, y de manera especial para el sector asegurador, es «uno de los más desafiantes de los últimos años«. Además, ha lamentado que el año que estaba llamado a ser de recuperación postcovid se ha convertido ha dejado una gran incertidumbre como consecuencia de la invasión en Ucrania y ha provocado el desarrollo de «las tendencias inflacionistas que ya estaban germinando en nuestras economías» y «obligado a los Bancos Centrales a actuar con subidas aceleradas de los tipos de interés».

La realidad actual es que hay una caída en las expectativas de los PIB a nivel mundial y una enorme volatilidad en los mercados, tanto de renta fija como variable.

El directivo ha sacado pecho sobre las herramientas que tiene la compañía para capear esta situación y que se centran en la diversificación: primero del modelo de negocio que permite que si antes Autos ‘salvó’ el auge siniestral de Vida y Decesos, Vida sea ahora la que compense el coste siniestral del negocio del automóvil. Diversidad geográfica que se concreta en el «potente» crecimiento de Brasil y también del resto de América Latina después de dos años de dificultades tanto por el Covid como por la moneda. Finalmente por la diversificación en las inversiones que hace que cuando «no hay casi refugio saquemos brillo a las inversiones alternativas». Señaló concretamente la apuesta por inmuebles en zonas Premium de Europa, operación que acumula más de 600 millones.

Pago de dividendos.

Javier Mata también abordó la cuestión del dividendo y si sería una decisión a mantener en el tiempo. Explicó que han vivido «años convulsos y Mapfre se encuentra orgullosa de la sostenibilidad de este dividendo». Señaló que este año registrarán una rentabilidad sobre dividendo del 8,3%, similar al de los últimos 3 años y por encima del 7% en los últimos 8 años: «Difícil de verlo en otras entidades del Ibex», puntualizó.

En cuanto al futuro señaló que la idea es continuar de manera similar puesto que cuentan «con bases muy sólidas, resultados estable y crecimiento». Por esto, «no hay ahora mismo ninguna situación potencial que pudiera poner en riesgo este dividendo«, expresó.

Sobre posibles compras ahondó en que la compañía «está enfocada en el crecimiento orgánico«, aspecto que «no quiere decir que si hay encaje estratégico se analice» en todos los mercados, especialmente en ramos y países estratégicos. Señaló que reciben opciones y valoran su precio, rentabilidad y encaje estratégico porque «en Mapfre hay líneas rojas que no pasamos y la prudencia es la premisa fundamental».

Por otra parte, el Informe Financiero de Mapfre señala también el momento actual de la demanda a la firma de valoración Oliver Wyman y el arbitraje frente a Caixabank. En la presentación de resultados, Javier Mata, director Financiero del grupo, ha apuntado que la demanda sigue su curso procesal y sin ningún cambio.

En cuanto al arbitraje que afecta con Caixabank la aseguradora esperaba la decisión para final de año, pero Mata ha apuntado que se «están agotando los plazos» y lo lógico sería esperar la decisión para el primer trimestre de 2023. El directivo ha destacado que esto «no modifica nuestras expectativas» y espera una resolución favorable …(artículo fuente completo).

La subida de primas en España no es suficiente y cuenta con dos claras amenazas.

Recientemente los datos del sector en España comunicaban incrementos destacados en volumen de primas y recortando a niveles de antes del Covid. Lo que parece una buena noticia no lo es tanto si hacemos algo de análisis.

Las primas de No Vida han crecido en España en lo que va de año un 5,7% y un 5,6% en Vida en términos interanuales hasta septiembre. Cifras que «no son suficientes» para compensar otras realidades que inundan la economía española y el negocio de seguros propiamente dicho. A continuación explicamos el porqué, así como los elementos negativos y positivos para el seguro que se derivan del contexto económico actual …(artículo fuente completo).

El Estado subvencionará en 2023 el 40% de los seguros agrarios.

La Comisión general de la Entidad Estatal de Seguros Agrarios (Enesa) ha aprobado hoy el 44º Plan de Seguros Agrarios Combinados con un aumento del 10% a la subvención base que perciben la mayoría de los asegurados. Este incremento ha sido posible por la decisión del Ministerio de Agricultura, Pesca y Alimentación de mejorar hasta los 317,7 millones de euros el dinero destinado a subvencionar las pólizas de seguros.

Señala la nota del ministerio que este aumento de la subvención ya se comenzó a aplicar en las líneas cuyo periodo de contratación comenzó el pasado 1 de septiembre y se consolida ahora para todo el ejercicio 2023. Apunta la entidad que el mayor apoyo supone una dotación de 60 millones más a lo presupuestado inicialmente en 2021 y un aumento del 50% en comparación con los presupuestos disponibles durante el periodo 2016-2020.

Con el nuevo plan aprobado, la subvención mínima del ministerio alcanza el 50% en el caso de agricultores profesionales, de titulares de explotaciones prioritarias, o de socios de organizaciones de productores, y se acerca al 65 % en el caso de agricultores jóvenes. De manera general, la subvención media para el próximo año se aproximará a los 40 euros por cada 100 euros de coste del seguro frente a los 32 euros de 2021 y los 30 de 2018.


OTRAS NOTICIAS DE INTERÉS:

NOTICIAS DEL SECTOR.

El seguro de Decesos pierde fuerza entre millennials y la generación Z
El auge de los patinetes y de los vehículos sin seguro, a debate en el Colegio de Tarragona
Los riesgos financieros, climáticos y ciber centraron las jornadas CERA del CAC

MEDIACIÓN.

El Colegio de A Coruña renueva su acuerdo con Pelayo
El Colegio de Baleares y DKV refuerzan su colaboración
Grupo 10 celebra su X Convención coincidiendo con su 10º aniversario

CONTEXTO y ECONOMÍA.

Mapfre alerta de una «notable desaceleración» económica para España
Crédito y Caución ayuda a sus clientes a escoger proveedores internacionales sin riesgo
3 bancos lideran el ranking en comercialización de IIC y Fondos de Pensiones en septiembre
La empleabilidad sénior en España, 10 puntos por debajo de la media europea

SOCIEDAD y SEGURO.

Getlife se compromete con Save the Children a proteger a los niños más desfavorecidos

MUNDO.

Eiopa concreta cómo evaluar la calidad-precio de los unit linked
Las inversiones en insurtech crecen pero disminuye el tamaño de las operaciones
Aumenta la demanda de ciberseguros pero está en duda la sostenibilidad del mercado

Noticias recopiladas por Niklauss.

Fuente: Cartas del Seguro 3.005, 3006 y 3009.
© 2023 Ediciones de Negocios, S.L. Madrid
Paseo de la Castellana, 179. 28046 Madrid
Telf: 915 791 038
info@cartadelseguro.com | www.grupoaseguranza.com

#CatSeguros – #CatFiles – #CatNews
¡¡¡Cuide (cuidamos) su Patrimonio Personal!!!

Pregúntanos todas tus dudas y solicítanos

Estudio Personalizado de la Mejor Solución para tus Seguros Personales, Familiares y/o Empresariales.

(Ofertas SIN COSTE y SIN COMPROMISO de contratación)

← Volver

Gracias por tu respuesta. ✨


#CreditoyCaucion – «La economía mundial al borde de la recesión entre factores adversos.» / «El importe de las reducciones de capital acumula un incremento del 25%.» – #EconomiaGlobal #Recesion #ReduccionesDeCapital


En la línea que publicábamos en este sitio web (dedicado a la comercialización de seguros como ocupación profesional; y, a más … mucho más) tenemos varias noticias compartidas públicamente por Newsletter de LinkedIn CyC News.


La economía mundial al borde de la recesión entre factores adversos.

El último Economic Outlook difundido por Crédito y Caución analiza los problemas económicos a los que se enfrentan las diferentes regiones del mundo.

Fuente: Newsletter CyC News.

Enfrentada a un mix de desafíos sin precedentes, la economía mundial encara un fuerte deterioro de su crecimiento. Este panorama mejorará ligeramente tras 2023 cuando, previsiblemente, las actuales medidas de los bancos centrales y la normalización de las cadenas de suministro contribuyan a aliviar las presiones sobre los precios. El último Economic Outlook difundido por Crédito y Caución analiza los problemas económicos a los que se enfrentan las diferentes regiones del mundo.

El principal desafío, cuyos efectos son globales, es la evolución de los precios. La amenaza de la estanflación, la elevada inflación unida al estancamiento económico, planea sobre muchas economías a medida que se extiende la crisis del costo de vida, unida a la volatilidad del encarecimiento de los alimentos y la energía, la guerra en Ucrania y los efectos actuales de la pandemia. Se prevé que el crecimiento del PIB mundial se reduzca hasta el 1,2% en 2023, frente al 2,9% de 2022. El informe prevé que la estanflación se disipe gradualmente en 2023 a medida que descienda el IPC y que el crecimiento mundial repunte de nuevo hasta el 2,9% en 2024, especialmente si los efectos económicos de la guerra en Ucrania empiezan a remitir. 

2023 será probablemente un año difícil tanto para los mercados emergentes como para las economías avanzadas. Crédito y Caución prevé que el crecimiento del PIB en los mercados emergentes se desacelere desde el 3,6% de 2022 hasta el 2,9% en 2023. Para aquellos mercados con una elevada deuda pública o privada, la evolución de los tipos de interés supondrá un reto adicional. Muchos mercados avanzados también se enfrentan a una contracción del crecimiento el próximo año, con predicciones del -0,1% para la zona euro y una contracción económica del 0,4% para Estados Unidos.

Las previsiones contenidas en el Economic Outlook están rodeadas de un nivel inusual de incertidumbre. Un riesgo importante es la persistencia de una inflación elevada, impulsada por nuevas perturbaciones de los precios de la energía y una espiral de precios salariales. Esto llevaría a los bancos centrales a tomar medidas más drásticas para frenar la inflación, con graves consecuencias para el crecimiento. De hecho, en este escenario, el crecimiento del PIB mundial en 2023 se reduciría a la mitad, hasta el 0,6%.


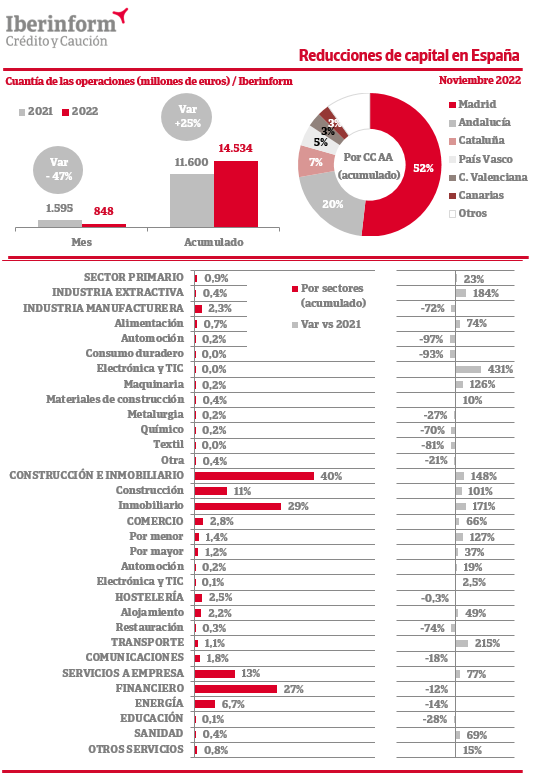
El importe de las reducciones de capital acumula un incremento del 25%.

El principal motivo por el que se lleva a cabo una reducción de capital es la compensación del impacto de las pérdidas económicas en el patrimonio neto.

Fuente: Iberinform – Crédito y Caución.

De acuerdo con el seguimiento que realiza Iberinform de los datos publicados en el Registro Mercantil, el número de reducciones de capital en el tejido empresarial ha registrado en noviembre un aumento interanual del 10%. En el conjunto del año, el número de reducciones registra un crecimiento del 0,6%. A pesar de que el número de operaciones apenas ha variado, sí lo ha hecho de forma significativa su importe. El saldo agregado en los once primeros meses del año refleja un crecimiento del 25%, aunque en noviembre registró un decrecimiento del -47%. El principal motivo por el que se lleva a cabo una reducción de capital es la compensación del impacto de las pérdidas económicas en el patrimonio neto. En este sentido, la sociedad puede reducirlo con el fin de establecer una estructura financiera más acorde a su nueva situación.

Madrid (52% del total) y Andalucía (otro 20%) son las Comunidades Autónomas que concentran las reducciones de capital por cuantías. Les siguen Cataluña (7%) y el País Vasco (5%). Por sectores, predominan las operaciones en el sector inmobiliario (29% del total), seguido de financiero (27%), servicios a empresa (13%) y construcción (11%).

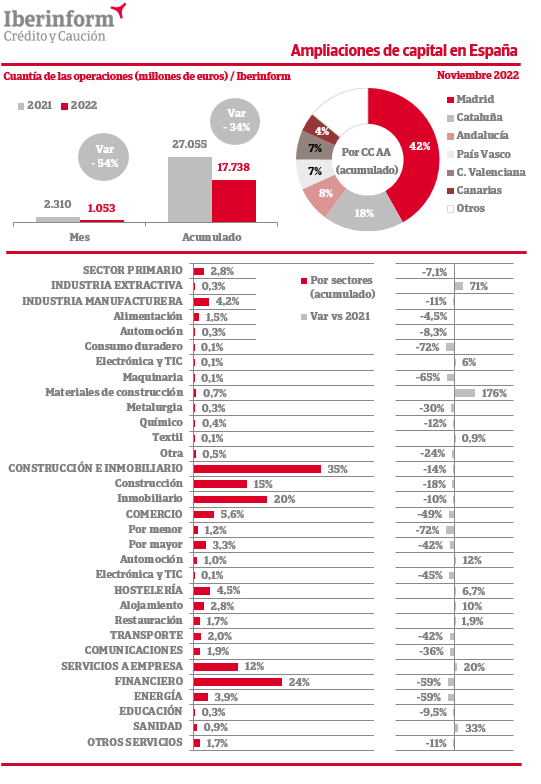
Respecto a las ampliaciones de capital, de acuerdo con el seguimiento que realiza Iberinform de los datos publicados en el Registro Mercantil, el número de operaciones ha registrado un crecimiento interanual del 4% en noviembre y un crecimiento del 0,2% en el conjunto del año. Los datos del Registro Mercantil muestran que los importes de las ampliaciones de capital son sensiblemente más modestos. El saldo agregado de estas operaciones que refuerzan la solvencia empresarial acumula una caída del -34% en los once primeros meses del año y registró un decrecimiento en noviembre del -54%.

Las ampliaciones de capital constituyen en la mayoría de los casos inyecciones de liquidez a través de la captación de nuevos fondos propios mediante aportaciones de los socios. En otras ocasiones, cuando proceden de la compensación de créditos contra la sociedad o de la transformación de reservas o beneficios, no se produce dicha inyección de liquidez. Las empresas acuden a las ampliaciones de capital fundamentalmente por dos motivos: para reequilibrar su estructura financiera en el curso de una crisis económica en la que la acumulación de pérdidas amenaza su continuidad, o bien para ampliar su capacidad de inversión y crecimiento en las fases expansivas del ciclo. 

Madrid (42% del total) y Cataluña (otro 18%) son las Comunidades Autónomas que concentran las ampliaciones de capital por cuantías. Les siguen Andalucía (8%) y el País Vasco (7%). Por sectores, predominan las operaciones en el sector  financiero (24% del total), seguido de inmobiliario (20%), construcción (15%) y servicios a empresa (12%).


Noticias recopiladas por: Niklauss.


Ya tenemos delante un 2023 especialmente complicado. La incertidumbre se ha apoderado de la gran mayoría de sociedades occidentalesy no occidentales.

La gente, la sociedad en general, es consciente de ello. Han (hemos) aprendido a no mostrar esa preocupación por un futuro profundamente incierto; en el que lo estable ha desaparecido para entrar de lleno el cambio continuo… ¡como forma de vida!.

La Adaptación continua será nuestro modo de vida, a partir de hora, y en los próximos años.

Deberemos hacernos individualmente una pregunta: ¿estamos (estoy) preparados para ese cambio y, consecuentemente, ese destino?.

El tiempo nos lo dirá; sin embargo, la realidad seguirá siendo la que ya teneos delante.

Lo que sí podemos afirmar es que deberemos estar preparados psicológicamente como en pocas épocas nuestros antepasado han precisado estarlo.

Reflexion por: Niklauss.


Pregúntanos todas tus dudas y solicítanos

Oferta de tu Seguro.

← Volver

Gracias por tu respuesta. ✨


#GrupoASEGURANZA – Fuente: #CartasDelSeguro 3004 – #RamoAutos #Unespa #NuevaNormaSeguroDeAutos #ProyectoCIMA – #SectorAsegurador #Aseguradoras #Seguros #Noticias #MediadoresDeSeguros #AgentesDeSeguros


El ramo de Autos no despega y ahora se enfrenta a un triple ‘shock’.

El ejercicio 2022 apuntaba a ser el de la resurrección del ramo de Autos, pero un entorno de lo más convulso está echando por tierra todas las esperanzas.

Tras caer la facturación casi un 3% desde 2020 a causa de la pandemia, los expertos vaticinaban que el ramo de Autos lograría recuperar en 2022 gran parte de esa recaudación perdida. Y los primeros meses así lo reflejaban, hasta que llegó el verano. En la última jornada de ICEA, se ha analizado de manera pormenorizada la situación que está atravesando este negocio asegurador -que continúa siendo el mayor de No Vida- y también todas las amenazas que están frenando su desarrollo, que se pueden englobar en 3 bloques. … (seguir leyendo).


Unespa alerta de la ‘nueva norma’ del seguro de Autos.

La presidenta de Unespa repasó la actualidad del sector asegurador y concretó las líneas estratégicas del mismo en estos momentos. Un negocio tan importante en No Vida como es Autos se encamina hacia un cambio.

Autos ha sufrido una ola de cambios en los últimos años y la realidad del mercado lo aproxima a una situación que se puede estancar y sobre el que la patronal del seguro ha llamado la atención en un encuentro organizado por Deloitte. Pilar González de Frutos ha repasado, además, la actualidad del sector y enumero los que son, en su opinión, los puntos estratégicos en estos momentos. … (seguir leyendo).


Las aseguradoras piden acelerar el proyecto CIMA.

Las aseguradoras no dudan en subrayar la importancia de la mediación, aunque ambas partes son conscientes de que deberían explorar nuevas vías de cooperación. De hecho, cualquier compañía que quiera estar en el ‘top’ de aseguradores tiene que cooperar con los corredores. Fue una de las ideas iniciales que dejó la primera sesión del VIII Congreso de Fecor, edición en la que la Federación celebra además su 25º aniversario.

Higinio Iglesias, CEO de ebroker, moderó una de las mesas en la que se puso de relieve el proyecto CIMA y el impulso que está suponiendo para el sector. Las compañías reiteran su compromiso máximo con el proyecto, aunque Daniel Moreno, director de Distribución Canal Mediado de Liberty, valoró que CIMA tiene expectativas muy altas «y me gustaría que se acelerara más en la medida de lo posible todo el desarrollo que se está realizando, que ya se está haciendo muy bien, para generar una mayor capacidad y eficiencias en los procesos que al final tenéis en vuestras empresas. Todos buscamos eficiencias y este es un proyecto magnífico para poder desarrollarlo».

A pesar de su impulso, señaló que cuando se analiza el número de corredores que ya están involucrados, «la sensación es que queda camino por recorrer». Por ello instó a que todas las partes se vuelquen más en el desarrollo. Y trasladó que las aseguradoras tienen que invertir en recursos para facilitar los procesos con la distribución.

Para María Ángeles Sellés, directora del Canal Corredores de Seguros Catalana Occidente, CIMA «era un proyecto necesario. Es un orgullo para el sector. Es una herramienta que marcará el mercado y el futuro». Pero al margen de CIMA, recordó que también hay muchas otras herramientas tecnológicas que facilitan y mejoran el trabajo. «La tecnología al final ha de ser nuestra herramienta principal, facilitarnos la labor, sustituir aquellas actividades que no son un valor esencial. CIMA está muy bien», dijo, y apuntó que hay funcionalidades que se pueden trabajar, pero apostó por la colaboración y la confianza para crecer, en referencia «a ese equipo que formamos corredurías y compañías para ser más eficientes en lo que realmente nos aporta valor».

Por su lado, Ignacio Ripol, director de Desarrollo Comercial de Allianz, aseveró sobre CIMA que «hay una realidad y es que estamos yendo más lento de lo que nos gustaría«, aunque observó que «la colaboración que se está teniendo es muy importante».

25 años de Fecor.

El presidente de Fecor, Juan Antonio Marín, ensalzó que una organización no puede cumplir 25 años sin el esfuerzo y el trabajo de muchísimas personas, en referencia a los anteriores presidentes de la de Federación y a todas las personas que han participado en las juntas directivas y sus diferentes miembros.

En representación de las anteriores personas que han presidido Fecor hablaron Ana Muñoz, Tomás Rivera y Maciste Argente. Los tres coincidieron en que si Fecor ha llegado a 25 años es por el esfuerzo de todos los corredores miembros y la ilusión puesta por quienes a lo largo de esta trayectoria han formado parte, logrando una Federación abierta y comprometida.

Juan Antonio Marín habló de la estrategia de Fecor y de la actividad que ha desarrollado Fecor en los últimos tiempos y «de la que estamos muy satisfechos y orgullosos».

El primer punto sobre el que incidió fue la digitalización, una de las prioridades de Fecor, y «somos conscientes de la importancia que tiene en las corredurías». «Es un concepto amplio y lo tenemos como un mantra, pero en definitiva tenemos que trabajar en contar con el proceso en cada correduría como cuestión prioritaria y necesaria. Por ello, dentro de su labor institucional, es nuestra misión comprender la amplitud de estos conceptos y en Fecor tenemos la suerte de tener voces autorizadas y reconocidas en el sector que nos ayudan a visualizar la digitalización con la visión del corredor de seguros», trasladó. Destacó como reconocible la participación de Fecor en CIMA, ocupando una vicepresidencia, y con presencia en los comités estratégico, técnico y tecnológico. Insistió en que seguirán centrándose en la mejora de CIMA y del EIAC.

Marín repasó los trabajos y pasos dados para mejorar la imagen y dar a conocer la figura del corredor de seguros ante el consumidor final. También la labor y las acciones que desarrolla Fecor en materia de sostenibilidad y en RSC y concluyó recordando su representación institucional y, en consecuencia, de ayuda al corredor: reuniones con grupos políticos, CNMV o Banco de España, la presentación de su informe de enmiendas a la IDD, sus acuerdos de formación con Agers y el más reciente con Aemes, etc.

Fusión con CIAC.

Juan Antonio Marín y Paco Hoya, como presidentes de Fecor y de CIAC, explicaron el reciente acuerdo alcanzado para su fusión, «una unión natural en defensa de los pequeños y mediadores corredores de seguros, y una necesidad para tener voz en el sector».

Paco Hoya detalló que la unión era lógica en función de todos los puntos en común de ambas organizaciones y resaltó el hecho de que «como no ha habido ningún tipo de personalismos, tenía que llegar a buen puerto».

Marín destacó que era necesario que hubiera química entre las organizaciones porque coordinar una federación de asociaciones y una coordinadora no es fácil, «pero nos hemos puesto de acuerdo porque consideramos una necesidad unir voces. Representamos una misma tipología de corredor, con lo cual tenemos los mismos problemas y las mismas inquietudes». Van a alcanzar cerca de 800 corredurías representadas, «vamos a ser la mayor organización institucional representativa en cuanto a número, y eso nos va a dar pie a explorar en otras áreas», añadió.

En definitiva, ahora se empieza a construir el futuro de Fecor … (seguir leyendo).


OTRAS NOTICIAS DE INTERÉS:

NOTICIAS DEL SECTOR.

sLa inflación se come 52 millones del resultado de Mapfre que alcanza los 488 millones, un 7% menos
sGrupo Catalana Occidente mejora su resultado un 21% y Francisco Arregui dice adiós
sAsí se comporta la actividad aseguradora de CaixaBank y Kutxabank hasta septiembre
sAvanza Previsión aumenta la rentabilidad de su Plan de Previsión Asegurado hasta el 1,80% neto
sEl CEO de Allianz avanza algunas medidas para crecer en el mercado español
sBeatriz Valentí (QBE) anuncia un plan «ambicioso» para la compañía en España
sAXA XL promociona a Begoña Moreno y Tatiana Martínez en su equipo de suscripción en Iberia
sSegurCaixa Adeslas obtiene la certificación UNE 19602 en Compliance Tributario
sDKV integra el servicio de imagen radiológica en su app de salud
sLos nuevos productos del RACC se incorporan en SEG Tarificador

MEDIACIÓN.

sDavid Salinas sustituye a Juan Ramón Plá como tesorero de Adecose
sEspabrok pide a las compañías que les arropen ante el «invierno duro» que se aproxima
sEl Colegio de Alicante concede a Pilar González de Frutos el Premio a la Excelencia Profesional 2022
sEl ex ministro Cristóbal Montoro abre las XI Jornadas del Colegio de Zaragoza y Teruel
s7 nuevas compañías se suman al Código Deontológico del Seguro del Principado de Asturias
s¿Qué es el Social Selling y qué importancia tiene en el mundo actual?
sebroker pone en valor el papel de la mujer en la empresa

CONTEXTO y ECONOMÍA.

sEl ahorro y la educación son la única forma de conseguir una sociedad preparada para futuras crisis
sonRed, la evolución de Funciona y que es la nueva marca de asistencia del Grupo Mutua Propietarios

SOCIEDAD y SEGURO.

s‘La última curva’, el corto de terror de Mapfre para concienciar sobre riesgos al volante
sAsisa desarrolla protocolos para la detección y seguimiento del Covid persistente
sCesce recibe el reconocimiento de la Fundación Banco de Alimentos de Madrid
sC3A y DKV becan el proyecto ‘Eutropia. Tectonic Voices’ del colectivo Cantizzani Pastor
sEl CAI lleva a sus socios a visitar museos

MUNDO.

sSwiss Re cierra los nueve primeros meses con una pérdida neta de 285 millones de dólares

Noticias recopiladas por Niklauss.

Fuente: Carta del Seguro 3.004
© 2023 Ediciones de Negocios, S.L. Madrid
Paseo de la Castellana, 179. 28046 Madrid
Telf: 915 791 038
info@cartadelseguro.com | www.grupoaseguranza.com

#CatSeguros – #CatFiles – #CatNews
¡¡¡Cuide (cuidamos) su Patrimonio Personal!!!

Pregúntanos todas tus dudas y solicítanos

Estudio Personalizado de la Mejor Solución para tus Seguros Personales, Familiares y/o Empresariales.

(Ofertas SIN COSTE y SIN COMPROMISO de contratación)

← Volver

Gracias por tu respuesta. ✨


#GrupoASEGURANZA – Fuente: #CartasDelMediador 861 – #PrimasDeSeguros #ComisionesVida #ComisionesNoVida #Banca #Demandas #BuyerPersona – #SectorAsegurador #Aseguradoras #Seguros #Noticias #MediadoresDeSeguros #AgentesDeSeguros


Los corredores producen más primas y mantienen comisiones en No Vida y las reducen en Vida.

La producción total de los corredores de seguros durante el pasado año ascendió a 10.547,4 millones de euros, lo que significa un incremento del 2,3% frente a los datos del cierre de 2020 cuando suscribieron un volumen total de primas de 10.301,9 millones.

Los datos que ha dado a conocer la DGSFP muestran la destacada influencia del negocio de Autos sobre el resto de los negocios No Vida. Este ramo se lleva hasta el 25,6% del volumen total de negocio que realizan los corredores hasta totalizar los casi 2.700 millones de euros. Aun así, el porcentaje sobre el total ha bajado en cerca de un punto porcentual con respecto a 2020.

Las otras dos líneas de influencia de los corredores se encuentran en la comercialización de Responsabilidad Civil, que sumó 1.366 millones con una cuota de mercado de casi el 13% -algo más que el pasado año cuando la cuota se situó en el 12,92%-, y Asistencia Sanitaria que supone el 12% y movió 1.266 millones de euros de producción.

Otros ramos importantes para los corredores han sido los Multirriesgo Industrial que suponen hasta el 6,6% de las primas -menos que el 9,3% del pasado año- e Incendios y elementos naturales (5,03%,) por influencia de los corredores de reaseguro, y los seguros de Hogar que cuentan con una cuota sobre el total de 4,9%.

Comisiones.

El volumen total de comisiones de los corredores se elevó hasta los 1.428,4 millones con un porcentaje del 13,54% sobre las primas. El porcentaje es ligeramente superior al del pasado año cuando se concretó en 13,53%; debido al incremento de volumen de negocio en 2021 las comisiones totales también se elevaron.

En cuanto a los honorarios, su influencia en el mercado continúa siendo bajo. Los corredores alcanzaron los 33,8 millones de euros frente a los 33,4 millones del año anterior, pero el porcentaje sobre primas se mantiene en el 0,32%.

Negocio de Vida.

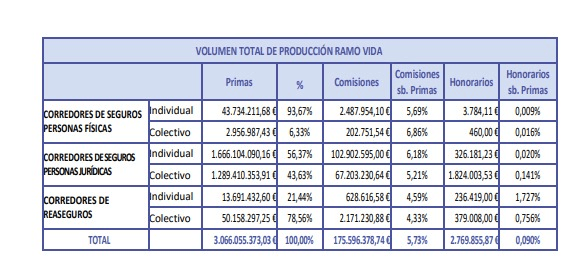
En cuanto al negocio de Vida, los corredores de seguros también incrementaron la comercialización de este ramo frente a 2020. Estos profesionales suscribieron un total de 3.066 millones de euros, frente a los 2.857,3 del año anterior, lo que indica un crecimiento del 7,3% en la suscripción de estos seguros.

Las comisiones, por su parte, se volvieron a la baja puesto que la comisión sobre prima se redujo del 6,23% al 5,73%. Con esto, la comisión media de los corredores por comercializar Vida alcanzó los 175,5 millones, frente a los 178 millones de un año antes.

Los honorarios también se redujeron pasando del 0,11% sobre las primas al 0,09% de diciembre del pasado año con un volumen total de 2,7 millones.


A la banca se le acumulan las demandas.

La realidad es que en los juzgados españoles se acumulan más de 100 demandas contra la banca por imponer seguros. Lo ha resaltado el Consejo General tras conocerse dos nuevas sentencias, ambas en Aragón, que condenan al Banco Sabadell por obligar a clientes a contratar seguros de Vida a prima única para poder obtener así una bonificación del tipo de interés en la hipoteca.

El más de un centenar de demandas contra la banca son por la práctica ilegal de vincular la concesión de créditos a la contratación de seguros.

Según el Consejo General, de este centenar de demandas, al menos una veintena está apoyada por los Colegios de Mediadores. Y también precisa que Banco Sabadell, CaixaBank y Banco Santander acumulan la mayoría de las demandas admitidas a trámite.

Para los mediadores, esta práctica «ni es un hecho aislado, ni es casual». Desde su punto de vista, «obedece a un modus operandi que, aunque va a la baja por la presión de los mediadores, todavía se mantiene de una forma mucho más sutil».

Además de este centenar de demandas que siguen su curso procesal, el Consejo General afirma que también hay que tener en cuenta las 40 reclamaciones de clientes que, gracias a la intervención de abogados, han provocado que los bancos reconozcan los hechos y, antes de llegar a un litigio legal, han devuelto la prima cobrada.


¿Qué es y cómo definir al ‘buyer persona’?.

Cada producto o servicio que existe en el mercado, como por ejemplo las pólizas, está dirigido a un perfil de cliente ficticio en particular, de manera que sus características sean lo suficientemente específicas y acordes con las preferencias y necesidades de dicho perfil. Es lo que se conoce como buyer persona. Pero, ¿cómo se definen sus rasgos?

¿Qué es el buyer persona?

Aunque ya hemos dado una definición a grandes rasgos de lo que es el buyer persona de un producto o servicio, vamos a profundizar algo más para poder entender su funcionamiento o cómo puede definirse. Se trata del prototipo de cliente que se considera ideal para aquello que se quiere vender. Pero no basta con definir su edad, sexo o poder adquisitivo, sino que la descripción debe ser más específica.

Esto significa que se deben identificar las características principales de su personalidad y de su vida personal y profesional, así como su comportamiento en Internet y sus hábitos de compra. Con toda esta información se crea una representación del cliente que se considera adecuado como comprador, y que además permite que se le pueda conocer en mayor profundidad. De este modo, todas las estrategias y acciones que se lleven a cabo, tendrán más garantías de éxito.

En el caso de una póliza de seguros podríamos hablar de diferentes perfiles, en función del tipo concreto de producto. Así, por ejemplo, y de acuerdo con los estudios del ICEA sobre el perfil medio de quien contrata un seguro de Vida es un varón en algo más del 55% de las compras, casado, con una edad que oscila entre los 35 y los 44 años, residente en las capitales, con un capital asegurado de unos 44.000€ y de cuatro años de duración.

Cómo definir al buyer persona.

Para definir al buyer persona, hay que identificar, además de los aspectos mencionados, lo que se conoce como punto de dolor, que viene a ser aquello que les mueve, como sus deseos e inquietudes y sus necesidades. Además, es imprescindible saber en qué fase del proceso de compra se encuentra, ya que las acciones a implementar variarán en función de si se está en la fase de concienciación, la de consideración, la de decisión o la de fidelización.

Pero, ¿cómo se logra dar respuesta a todas estas incógnitas? Pues precisamente, formulando las preguntas adecuadas a través de un brainstorming. No hay una única metodología, sino que en función del producto o servicio, deben analizarse las cuestiones que deben plantearse y su respuesta. No obstante, en la red pueden encontrarse plantillas modelo.

Si volvemos al ejemplo anterior, que ya define sus características personales, la necesidad principal sería proteger a su familia si le pasa algo, y el producto el seguro de Vida. En cuanto a sus conductas, se incluyen los intereses y las aficiones, qué redes sociales utiliza, cómo se informa y cuáles son sus fuentes de referencia. Dentro del proceso de compra, cuánto dura desde que identifica una necesidad hasta que finalmente adquiere algo que la satisface, cuáles son sus expectativas para un producto de este tipo, si conoce nuestra solución o qué personas influyen en su decisión de compra.

Las respuestas nos ayudarán a conocer a este perfil ficticio en profundidad e identificar cómo podemos aproximarnos a él en cada fase del proceso para que finalmente se convierta en un cliente, así como su retención y fidelización posterior. Dentro de estas últimas, se analizan las características comunes del grueso de clientes que se tengan, de manera que se ofrezcan productos y servicios que vayan acorde a sus necesidades, a través, por ejemplo, de la venta cruzada y la complementaria o la anticipación a su comportamiento.


INSTITUCIONES Y ASOCIACIONES.
El proceso de concentración en el mercado de corredores no se nota en el número de autorizaciones
Adecose suma la incorporación de 2 corredurías y alcanza un crecimiento récord en 2022
Javier López-Linares será vocal de la junta directiva de Adecose
Cojebro quiere crecer en 2023
E2K comercializará los productos personales y No Vida de Santalucía
Aunna ofrecerá a sus socios la herramienta Insight View de Iberinform
Las corredurías Adolfo Casasús y Ofimed, reconocidas por sus 25 años en ACS-CV
ACTIVIDADES DE LOS COLEGIOS.
El Colegio de Girona contradice a Amaef y dice que sus malas prácticas «son conocidas en la calle»
El Colegio de Barcelona publica un nuevo vídeo para dar a conocer el valor del mediador de seguros
El Consejo Andaluz reconoce a Allianz por su «compromiso y colaboración»
El Colegio de Lleida alcanza las 25 entidades colaboradoras en 2022
El Colegio de Madrid elabora un decálogo para ayudar con los trámites por daños tras el temporal
El Colegio de Alicante y MetLife alcanzan un acuerdo de colaboración
La mediación de Castilla-La Mancha insta a imponer el seguro obligatorio a los patinetes eléctricos
El Colegio de Valencia ofrece una masterclass sobre inversión, asesoramiento y finanzas
El CEO de Berkley se reúne con el Colegio de Valencia
El Colegio de Valencia amplía su protocolo con Risk Consulting
El Colegio de Valladolid y Asisa organizan una sesión formativa con la Metodología LEGO Serius Play
El Colegio de Asturias y Lagun Aro, más de una década de colaboración
NOTICIAS DE CORREDURÍAS.
CenterBrok suma 4 nuevas incorporaciones
Reinaldo de Ávila se incorpora a Unit Seguros como consejero y director de Desarrollo
Coseba inicia un plan para triplicar su volumen de negocio para 2030
Pedro Ramírez dirigirá el área de Siniestros de RC de WTW
WTW inaugura su nueva sede en Murcia
La Fundación Morera & Vallejo concede sus Premios Amanecer de Periodismo
Blai Gabinet de Serveis obtiene la certificación a la Excelencia en Gestión Empresarial por 5º año
Confluence Group crea ‘La gaceta Confluence’, una publicación interna para estar más cerca de su red
ENTIDADES Y MEDIACIÓN.
MedVida recibe la autorización para la compra de CNP Partners
Julia Casanova se suma al Comité de Dirección de Helvetia como directora de No Vida Particulares

Noticias recopiladas por Niklauss.

Fuente: Carta del Mediador 861.
© 2023 Ediciones de Negocios, S.L. Madrid
Poeta Joan Maragall, 60, 2ª planta – 28020 Madrid
Telf: 915 791 038
info@cartadelmediador.com | www.cartadelmediador.com

#CatSeguros – #CatFiles – #CatNews
¡¡¡Cuida (cuidamos) tu Patrimonio Personal!!!

Pregúntanos todas tus dudas y solicítanos

Estudio Personalizado de la Mejor Solución para tus Seguros Personales, Familiares y/o Empresariales.

(Ofertas SIN COSTE y SIN COMPROMISO de contratación)

← Volver

Gracias por tu respuesta. ✨


#Meditacion 141 – MEDITACIÓN PARA LOS TIEMPOS DIFÍCILES: IDEAS PARA REFLEXIONAR – Que nuestro horizonte sea amplio y  nuestra humildad grande – Meditación 26: Luna Llena de Aries – #IdeasParaReflexionar #HorizonteAmplio #LunaLLenaDeAries – #YoSoy #MenDisHe #ElMensajero #ElDiscipulo y #ElHeroe #Miedo #MiedoPersonal #MiedoMundial #TiemposDificiles #Salud


Que nuestro horizonte sea amplio y  nuestra humildad grande.

Let our horizon be wide, and our humility great.

Nos preguntamos si estamos cooperando con el Plan divino, nuestro verdadero propósito del alma; o, en realidad, con nuestros propios pequeños planes.

We question if we are co-operating with the divine Plan, our true soul purpose, or in reality with our own little plans?


El grito del neófito es: «Dime. Dime. Entonces cambiaré. Aceptaré cualquier cosa que se diga, pero dímelo».

El grito del discípulo es: «Ayuda al trabajo. Olvídate de ti mismo. El mundo te necesita».

The cry of the neophyte is: «Tell me. Tell me. Then I will change. I will accept anything that is said, but tell me».

The cry of the disciple is: «Aid the work. Forget yourself. The world needs you».

En este punto se recomienda realizar la:

#Meditacion 87 – «DISCURSO y MEDITACIÓN: «La Luna LLena de Aries».


Lectura de «Aproximación a la Jerarquía en la Luna LLena»:

La luna llena es un período especial en el que las energías espirituales están especialmente
disponibles y facilitan una relación más estrecha entre la humanidad y la Jerarquía. Cada mes, las
energías que afluyen traen las cualidades específicas de la constelación que afluye en ese mes
concreto; esas energías a medida que van afectando, consecutivamente, a la humanidad, van
estableciendo los «atributos divinos» en la conciencia de los hombres. Como aspirantes y discípulos,
intentamos canalizar la afluencia espiritual hasta las mentes y los corazones de los hombres y, de esa
manera, fortalecer el vínculo que une al reino humano con el Reino de Dios.
Tanto las personas, individualmente, como los grupos y la humanidad, en su conjunto, pueden
empezar a hollar el Sendero del Acercamiento. En el momento de estos Acercamientos, siempre que
el contacto se lleve a cabo en formación grupal, se pueden contactar, captar y utilizar energías con
las que, normalmente, no solemos contactar. De esta manera el grupo y la humanidad se
enriquecen y vitalizan.

NOTA CLAVE del Acercamiento a la Jerarquía en la luna llena:

«Aquel que vuelve su rostro hacia la luz y permanece dentro de su esplendor queda cegado para los
asuntos del mundo de los hombres; penetra en el Sendero Iluminado que lleva hacia el Gran Centro
de Absorción. Pero aquel que siente la necesidad de adentrarse en ese sendero, pero, sin embargo,
ama a su hermano que se encuentra en el sendero oscurecido, gira sobre el pedestal de la luz y se
vuelve en dirección opuesta.
Vuelve su rostro hacia la oscuridad y, entonces, los siete puntos de la luz dentro de sí mismo
transmiten la luz que irradia hacia el exterior y, he aquí que los rostros de los que huellan el sendero
oscurecido reciben esa luz. Para ellos ya el camino no está tan oscuro. Detrás de los guerreros, entre
la luz y la oscuridad, resplandece la luz de la Jerarquía.

MEDITACION: DEJAR PENETRAR LA LUZ.

I. FUSIÓN DE GRUPO: Afirmemos la realidad de la fusión e integración grupales, dentro del centro
cardíaco del Nuevo Grupo de Servidores del Mundo, que es el mediador entre la Jerarquía y la
Humanidad:
Soy uno con mis hermanos de grupo y todo lo que tengo les pertenece.
Que el Amor que hay en mi alma afluya a ellos.
Que la fuerza que hay en mí los eleve y ayude.
Que los pensamientos que mi alma crea les alcancen y animen.

II. ALINEAMIENTO: Proyectamos una línea de energía iluminada hacia la Jerarquía Espiritual del
Planeta, el corazón planetario, el gran Ashrama de Sanat Kumara; y hacia Cristo en el corazón de
la Jerarquía.

Extendamos la línea de luz hacia Shamballa, el centro donde la voluntad de Dios es conocida.

III. INTERVALO SUPERIOR: Mantengamos la mente contemplativa abierta a las energías extraplanetarias
que afluyen a Shamballa y se irradian a través de la Jerarquía. Mediante el uso de la
imaginación creadora, esforcémonos por visualizar los tres centros planetarios—Shamballa,
Jerarquía y humanidad—entrando gradualmente en alineamiento e interacción.

IV. MEDITACIÓN: Reflexionemos sobre el pensamiento simiente utilizando la nota clave
correspondiente al signo del zodíaco.

V: PRECIPITACIÓN: Utilizando la imaginación creadora, visualicemos las energías de Luz, Amor y
Voluntad al Bien, fluyendo por todo el Planeta anclándose en la Tierra, en los centros del plan físico
preparados, a través de los cuales puede manifestarse el Plan. Utilicemos la séxtuple-progresión del
Amor Divino como una serie de etapas consecutivas para la precipitación de energía: desde
Shamballa a la Jerarquía, a Cristo, al Nuevo Grupo de Servidores del Mundo, a los hombres y mujeres
de Buena Voluntad de cualquier parte del mundo y a los centros físicos de distribución.

VI. INTERVALO INFERIOR: Nuevamente, como grupo, enfocamos la conciencia dentro de la
periferia del gran Ashram. Juntos afirmamos:
En el centro de todo Amor, permanezco.
Desde ese centro, yo el Alma, surgiré.
Desde ese centro, yo el que sirve, trabajaré.
Que el Amor del Ser Divino se derrame por todas partes,
En mi corazón, a través de mi grupo y al mundo entero.
Visualizamos el descenso del influjo espiritual liberado desde Shamballa, pasando a través de la
Jerarquía, y afluyendo hacia la humanidad mediante el canal preparado. Consideremos de qué
manera estas energías entrantes establecen el “Sendero de Luz” para el advenimiento del
Instructor Mundial, Cristo.

VII. DISTRIBUCIÓN: A medida que entonamos la Gran Invocación, visualicemos la afluencia de la Luz,
el Amor y el Poder desde la Jerarquía espiritual, a través de las cinco entradas planetarias (Londres,
Dajeerling, Nueva York, Ginebra y Tokio), iluminando la conciencia de toda la raza humana:

Desde el punto de Luz en la Mente de Dios
Que afluya luz a las mentes de los hombres
Que la Luz descienda a la Tierra.
Desde el punto de Amor en el Corazón de Dios
Que afluya amor a los corazones de los hombres
Que Cristo retorne a la Tierra.
Desde el centro donde la Voluntad de Dios es conocida
Que el propósito guíe a las pequeñas voluntades de los hombres
El propósito que los Maestros conocen y sirven.
Desde el centro que llamamos la raza de los hombres
Que se realice el Plan de Amor y de Luz
Y selle la puerta donde se halla el mal.
Que la Luz, el Amor y el Poder restablezcan el Plan en la Tierra.
OM OM OM.


Ian Paul Lee.


La actualidad en #2 artículos: ¿Sabes qué es una neuritis intercostal en el embarazo? – #Embarazo #NeuritisIntercostal #Lactancia – #Salud #MediadoresDeSeguros #AgentesDeSeguros


Dolor de costillas en el embarazo: causas y consejos para aliviarlo.

La neuritis intercostal puede ocasionarse por el cambio de postura durante el embarazo. Hay varias acciones que puedes realizar por tu cuenta para aliviar el dolor.

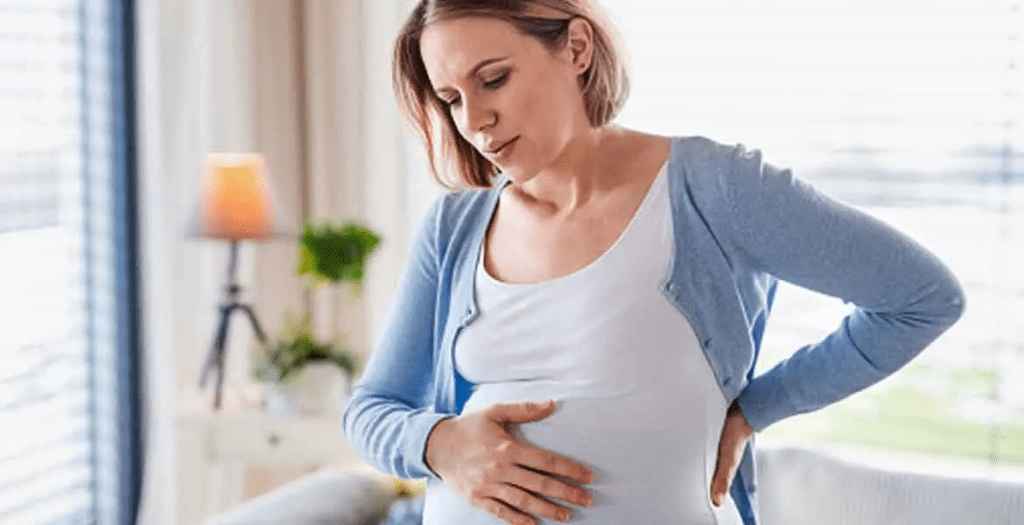
Es común que, durante el tercer trimestre de embarazo, la mujer presente dolor en el costado. Esto debido a la tensión que ocasiona el útero sobre los nervios que se encuentran entre las costillas. Continúa leyendo para conocer más sobre el dolor de costillas en el embarazo, así como consejos para aliviarlo y, en la medida de lo posible, seguir disfrutando esta maravillosa etapa.

Dolor de costillas o neuritis intercostal, ¿por qué aparece?

El dolor de costillas, también llamado neuritis intercostal, es ocasionado por el cambio postural que se produce en el embarazo. El dolor de esta afección se experimenta en las costillas, de lado derecho o izquierdo.

La neuritis intercostal aparece porque, a partir de los seis meses de embarazo, el útero ya tiene un tamaño considerable y de manera evidente mueve de su lugar al hígado, estómago, intestino y costillas, provocando inflamación en los nervios de las costillas. El dolor puede ser intenso, como un calambre.

El dolor en las costillas desaparece en el parto, debido a que el útero pierde tamaño y los nervios dejan de estar comprimidos. Es necesario que el diagnóstico sea detectado por un médico. Incluso este podrá recomendar algunos estiramientos sencillos que reduzcan el dolor.

Síntomas de la neuritis costal en el embarazo.

Como decíamos, este dolor es provocado por inflamación de los nervios de la costilla, el cual puede causar los siguientes síntomas distintos:

  • Dolor: normalmente se produce dolor en uno de los dos costados. A veces se puede presentar molestia desde la columna hasta el esternón.
  • Presión: la presión se puede sentir debajo del pecho, como si la molestia procediera del exterior.
  • Irritación: la piel puede presentar escozor y, por ende, provocar comezón.

Consejos para aliviar el dolor de costillas en el embarazo.

Hay varias acciones que puedes hacer por tu cuenta para aliviar el dolor costal:

  • Utiliza un sujetador especial para embarazo o, al menos, que no apriete la zona. Evita los que llevan aros.
  • En la ducha, aprovecha para darte un masaje, principalmente con agua tibia o caliente, en la zona donde tengas mayor dolor.
  • Cuida tus posturas en todo momento.
  • Evita permanecer largos periodos sentada.
  • Por la noche, usa una almohada especial para dar alivio a la zona del costado.
  • Practica yoga o pilates: durante la gestación favorece las posturas más adecuadas.
  • Procura no retener gases.

Es importante saber que este dolor frecuente en las embarazadas es muy desagradable, pero no se trata de algo grave que afecte a la madre o al bebé.

Con estos consejos referentes al dolor de costillas en el embarazo, esperamos que puedas encontrar alivio durante esta etapa. Recuerda que, ante cualquier anomalía o situación extraordinaria de tu embarazo, lo mejor es buscar la opinión y observación de un profesional médico para procurar tu bienestar y el de tu bebé.


Grietas del pezón en la lactancia.

¿Qué hacer para evitar el pezón agrietado durante la lactancia? ¡Sigue leyendo para conocer los mejores consejos!

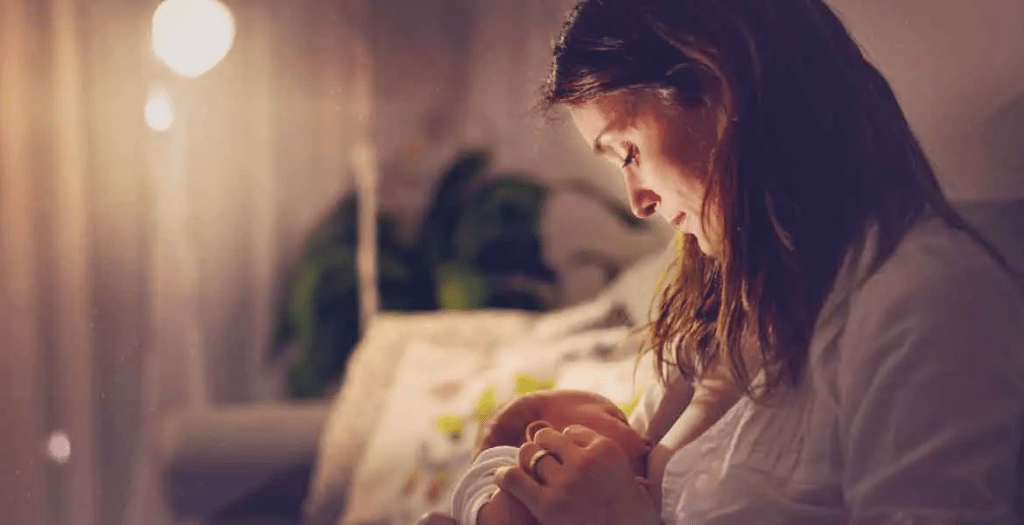
Dar el pecho es una acción natural y a la vez muy especial, que refuerza el vínculo entre el bebé y su mamá. No obstante, a menudo puede resultar doloroso o incómodo, por muchas razones. Si has decidido amamantar a tu bebé y has notado grietas del pezón en la lactancia, continúa leyendo para conocer por qué se produce y consejos para evitarlo: ¡dar el pecho no tiene por qué doler!

¿Por qué se producen grietas en el pezón durante la lactancia?

La lactancia es un momento íntimo entre la mamá y el bebé, ya que, además de ser la alimentación más sana posible porque fortalece el sistema inmunitario del pequeño y evita algunas enfermedades en la madre, se produce un momento de relajación en ambos y se refuerza el vínculo. Por ello decimos que esta etapa se debe disfrutar.

Pero pueden ocurrir ciertos inconvenientes, como por ejemplo las grietas del pezón en la lactancia. Se producen debido a una mala postura del bebé al momento de mamar y, en algunas ocasiones, por presencia del frenillo sublingual. Estas grietas son heridas muy dolorosas y pueden llegar a parar o frenar esta etapa.

Tratamiento para las grietas del pezón en la lactancia.

El tratamiento oportuno consiste en corregir la postura del bebé, principalmente su boca al momento de succionar. Es importante saber que las grietas se originan por el roce de lengua y las encías del bebé en el pezón de la madre.

Lo correcto es introducir la areola en la boca del bebé para evitar que su lengua trabaje únicamente con el pezón y cause grietas.

En el mercado existen pomadas que aseguran tratar este tipo de heridas, pero no es así. Pueden tratar las propias heridas pero no son la solución: como decimos, la postura del bebé al mamar es la clave.

Consejos para evitar el pezón agrietado.

¿Qué hacer para evitar el pezón agrietado? A continuación compartimos contigo algunos consejos:

  • Lo primordial: mejorar el agarre del pecho. Si tienes duda, puedes ver algunos vídeos o solicitar asesoramiento con el pediatra o con una experta en lactancia materna.
  • Procura mantener la lactancia, aunque si el dolor es muy intenso y la situación no mejora, extrae la leche del pecho para continuar alimentando a tu bebé.
  • Si ya tienes grietas, lava la zona con jabón neutro y evita el uso de perfumes.

¿Cómo conseguir un buen agarre en la lactancia? 

Por instinto natural, la mayoría de los bebés aprenden fácilmente cómo agarrar correctamente el pecho de su madre. Pero algunos pueden tener más dificultades para hacerlo: en este caso habría que enseñarles para que su alimentación sea exitosa. No es ni bueno ni malo: simplemente es un proceso más.

El pezón y la aureola deben estar dentro de la boca del bebé, de manera que sus encías y lengua compriman o aprieten la aureola. Sobre la postura, es necesario que la columna, el cuello y la cabeza estén alineados; el mentón debe estar levantado, mirando hacia arriba.

La madre también debe sentirse cómoda: ayúdate de cojines o almohadas para apoyar la espalda y el brazo.
Esperamos que esta información te haya sido de utilidad para evitar grietas del pezón en la lactancia, ¡comparte estos consejos con algún familiar o amiga que lo necesite! Tu bienestar y el de tu bebé es lo primordial.


Artículos recopilados por Niklauss.

Fuente: Mi familia crece.
Artículos relacionados en @catseguros:

#CatSeguros – #CatFiles – #CatNews
¡¡¡Cuide (cuidamos) su Patrimonio Personal!!!

Pregúntanos todas tus dudas y solicítanos

Tu Proyecto de Seguro de Salud.

(Ofertas SIN COSTE y SIN COMPROMISO de contratación)

← Volver

Gracias por tu respuesta. ✨


#GrupoASEGURANZA – Fuente: #CartasDelSeguro 2999 – #PremioSolDelColegioDeGirona #ForoAdecose #CiberDelincuentes #Fecor #Ciac – #SectorAsegurador #Aseguradoras #Seguros #Noticias #MediadoresDeSeguros #AgentesDeSeguros


Grupo Aseguranza recibe el Premio Sol del Colegio de Girona.

Grupo Aseguranza ha sido reconocido con el 33º Premio Sol del Colegio de Girona, la máxima distinción colegial, por su labor en «defensa de los mediadores colegiados, por el esfuerzo en mantener siempre la calidad de las relaciones y nunca dejarnos solos». Entregó el premio el presidente del Colegio, Jordi Triola, y en nombre de todo el equipo de Grupo Aseguranza lo recogió su director, Guillermo Piernavieja, que subrayó que «solo el hecho de pensar en nosotros ya es un honor máximo. Es una felicidad absoluta recibir este premio porque el hecho de que seáis mediadores de seguros los que nos habéis elegido, y que sea este Colegio tan querido, es lo más valioso. La significación de este reconocimiento es precisamente de quien proviene, y que además nos hayáis puesto a la altura de cuatro aseguradoras que juegan en otra liga no tiene precio», en referencia a las nominadas Asefa, Mutuacat, La Previsión Mallorquina y Reale.

Destacó la suma relevancia de este premio porque «para una empresa como Grupo Aseguranza implica reconocer nuestra defensa a muerte de los mediadores de seguros durante tantos y tantos años. Creemos, apostamos, apoyamos, defendemos y queremos a la familia que formáis los mediadores y los colegios y eso queremos reflejar siempre en nuestras publicaciones».

Guillermo Piernavieja concluyó recordando a todos sus compañeros: «Quiero alabar a mis compañeros porque yo recojo este premio, pero es en su nombre porque todo logro es suyo. No somos un equipo sino una familia. Y sin ellos nada sería posible». Recordó también a José Luis Morillo, fundador y corazón de Mercado Previsor, «que tanto nos enseñó y tanto quiso a la mediación y que tenía un cariño especial por este Colegio. Hoy estaría orgulloso».

Acto institucional.

El acto institucional de la 48ª Semana Mundial del Mediador de Seguros del Colegio de Girona se desarrolló con diversas iniciativas, entre ellas la entrega de diplomas a los alumnos del Curso Nivel 1 y el tradicional homenaje a los colegiados veteranos y a aquellos que han cumplido 50 años de colegiación. … (seguir leyendo).


Así afrontan aseguradoras y reaseguro un periodo de renovaciones con inevitables consecuencias.

3 aseguradoras y 1 reaseguradora analizan en el XXV Foro de Adecose qué aspectos marcarán las políticas de renovaciones de cara al ejercicio 2023 y cómo acabarán repercutiendo en la mediación y en los asegurados.

Como ya es tradicional en otoño, Adecose ha reunido a aseguradoras y a representantes del reaseguro para conocer de primera mano a qué situaciones se están enfrentando en los últimos meses de este incierto 2022 y cómo van a enfocar entonces sus políticas de renovaciones para el próximo año. Por la diversidad de las compañías participantes, se han abordado prácticamente todas las líneas de negocio: Caución, Crédito, D&O, Cyber, Autos, Empresas o riesgos particulares. A continuación, desgranamos las perspectivas (tarifas, capacidad y contexto) que manejan estas entidades para cada una de ellas y que supone un avance de por dónde transitará el sector asegurador en 2023. … (seguir leyendo).


1 hora y 38 minutos, el tiempo que necesitan los ciberdelincuentes para dejar KO una empresa.

Un ataque cada 39 segundos y 1 hora y 38 minutos para dejar KO una empresa. ¿Todavía falta concienciación sobre la necesidad de protección ciber en la empresa?

Los ciberdelincuentes cada vez sofistican más sus ataques y se han convertido en auténticas organizaciones criminales capaces de fulminar una empresa en apenas hora y media ocasionando pérdidas millonarias y graves daños reputacionales. AIG ha organizado un encuentro con expertos en ciberseguridad con el objetivo de dar las claves para prevenir y mitigar las consecuencias de los ataques. … (seguir leyendo).


Primera gran unión en el asociacionismo de corredores: Fecor y CIAC se fusionan.

Una semana antes del inicio del Congreso de Fecor y en su 25º aniversario, la organización ha anunciado su fusión con CIAC (Coordinadora Independiente de Asociaciones de Corredores). En un comunicado indican que «han decidido unir sus fuerzas con el objetivo de beneficiar a las pequeñas y medianas corredurías de seguros y representar con mayor peso a las más de 800 corredurias de seguros que forman parte de las asociaciones que integran ambas organizaciones».

El presidente de Fecor, Juan Antonio Marín, ha explicado que la decisión consensuada busca beneficiar a la pequeña y mediana correduría. Afirma que juntos «vamos a mantener y reforzar el trabajo que estamos realizando en la defensa de los intereses de los corredores de seguros, poniendo en valor su imagen, y asesorando y defendiendo al consumidor frente a prácticas abusivas.

Por su parte, el actual presidente de CIAC, Paco Hoya, ha agradecido el esfuerzo realizado hasta la fecha por las asociaciones que forman parte de la organización y les ha invitado a continuar con esta labor en esta nueva etapa. Señala que la «unión garantizará la buena salud de la profesión en el futuro «gracias a su mayor peso y servirá para hacer llegar la voz y las preocupaciones de nuestro colectivo más lejos». … (seguir leyendo).


OTRAS NOTICIAS DE INTERÉS:

NOTICIAS DEL SECTOR.

sEl beneficio de Línea Directa cae un 32,4% a pesar de crecer en primas un 4,1%
sEmmanuel Pelège dirigirá las operaciones de BNP Paribas Cardif en el mercado ibérico
sMapfre premiará a los asegurados de Autos que demuestren buenas prácticas al volante
sCesce lanza su primer producto que cubre la financiación de inversiones en España
sA.M.A. aboga por actualizar la ley sanitaria para garantizar la seguridad jurídica
sSantalucía apuesta por la energía renovable y se compromete a reducir un 5% las emisiones de CO2
sGenerali inicia una nueva campaña centrada en la salud
sIbercaja incluye bricolaje y limpieza de grafitis en el producto Caser Comercio
sMutua de los Ingenieros amplía sus colectivos con un nuevo acuerdo
sLa insurtech Lisa Seguros obtiene la etiqueta CeroCO2

MEDIACIÓN.

sEspabrok abre un nuevo canal de inversiones y pone el objetivo en las 125 corredurías en 3 años
sJuan Ramón Plá acuerda su salida de Grupo Concentra después de la entrada de Blackfin
sAegon: «Es momento de cerrar un ejercicio que confirme la tendencia de incremento sostenido»
sSolunion explica el seguro de Crédito en el Colegio de Castellón
sAon anima a las empresas a contratar personas con transtornos mentales

CONTEXTO y ECONOMÍA.

sCantabria apoyará al seguro agrario con ayudas de hasta casi 2 millones de euros
sEl 46% de las pymes españolas carece de una estrategia de sostenibilidad

SOCIEDAD y SEGURO.

sMutua Madrileña, distinguida en los Premios Madrid Network por su Programa de Innovación Interna
sAXA impulsa una exposición sobre el cambio climático en Barcelona
sDKV presenta una muestra del fotógrafo Diego Ibarra sobre el Líbano de los últimos 7 años
sSeguros Catalana Occidente seguirá ligado al Club Unió Esportiva Sant Cugat

MUNDO.

sLa tormenta perfecta que amenaza al reaseguro se traduce en menos capacidad
sMoody´s cambia la calificación de Coface a perspectiva positiva

Noticias recopiladas por Niklauss.

Fuente: Carta del Seguro 2.999
© 2022 Ediciones de Negocios, S.L. Madrid
Paseo de la Castellana, 179. 28046 Madrid
Telf: 915 791 038
info@cartadelseguro.com | www.grupoaseguranza.com

#CatSeguros – #CatFiles – #CatNews
¡¡¡Cuide (cuidamos) su Patrimonio Personal!!!

Pregúntanos todas tus dudas y solicítanos

Estudio Personalizado de la Mejor Solución para tus Seguros Personales, Familiares y/o Empresariales.

(Ofertas SIN COSTE y SIN COMPROMISO de contratación)

← Volver

Gracias por tu respuesta. ✨


#GrupoASEGURANZA – Fuente: #CartasDelSeguro 2994 – #Banca #PuntosDeVenta #TalleresContraLaMalaPraxis #CampusDeFormacion – #SectorAsegurador #Aseguradoras #Seguros #Noticias #MediadoresDeSeguros #AgentesDeSeguros


La banca extenderá sus puntos de venta y podrá ampliar la comercialización de seguros.

En unos meses las entidades bancarias verán ampliados sus puntos de venta en todo el país, con la consecuente posibilidad de incrementar la comercialización de seguros.

Por una parte, la advertencia de Eiopa contra las prácticas irregulares de la banca en la venta de seguros ligados a productos de crédito ha sido bien acogida por la mediación de seguros. Por otra, a eso que parece un freno a determinadas actividades se sumará un nuevo ‘enemigo’. …(seguir leyendo).


Avanza en la UE la denuncia de los talleres contra la mala praxis de las aseguradoras.

La denuncia de las principales asociaciones de talleres –Cetraa, Conepa, Ganvam y Fagenauto- contra el Estado español por entender que permite las malas prácticas de las aseguradoras sigue su curso en las instituciones de la UE.

En marzo, en una acción histórica, estas 4 principales patronales de los talleres presentaron una denuncia ante el Parlamento Europeo al considerar que se estaban vulnerando una serie de normas comunitarias. A finales de junio, las 4 asociaciones comunicaron que había sido admitida a trámite y pasaba a la Comisión de Peticiones del Parlamento Europeo, que acaba de dar su visto bueno al aprecia problemas en la aplicación de las normas de la UE.

Al cumplir los requisitos de admisibilidad, y de acuerdo con el artículo 227 del Reglamento interno del Parlamento Europeo, la Comisión de Peticiones puede optar por varios caminos. Pero, según han confirmado las asociaciones denunciantes en un comunicado conjunto, la Comisión de Peticiones ha elegido pedir a la Comisión Europea que efectúe una investigación preliminar y que informe si se respeta o se incumple la legislación pertinente de la UE.

Se da la circunstancia de que la presidenta de la Comisión de Peticiones es la española Dolors Montserrat, eurodiputada desde 2019 por el PP. Según subrayan las asociaciones, Montserrat ha pedido a la Comisión Europea que investigue el posible incumplimiento de las normas comunitarias que permiten las malas prácticas de las aseguradoras en su relación con los talleres de reparación y, además, ha trasladado la denuncia a la Comisión de Mercado Interior y Protección del Consumidor (IMCO) del Parlamento Europeo.

Como ya contó en marzo Grupo Aseguranza, la denuncia presentada por las asociaciones se fundamenta en el incumplimiento por parte de España de 4 Directivas y varios artículos del Tratado de Funcionamiento de la UE.

Mientras, continúa la recogida de firmas iniciada antes del verano para obtener el respaldo del mayor número de talleres y de la ciudadanía en general. Y, además, las asociaciones mencionadas invitan a otras organizaciones del sector a unirse a la denuncia. …(seguir leyendo).


Campus de Formación Aseguranza amplía su oferta formativa y supera los 150 cursos online.

Campus de Formación Aseguranza amplía su oferta formativa superando los 150 cursos online, favoreciendo que los alumnos puedan extender sus conocimientos con los nuevos cursos que se lanzan cada mes. Esta ampliación de la oferta formativa se realiza manteniendo las ventajosas condiciones económicas de su modelo de tarifa plana sin límite de cursos..

Entre los nuevos cursos online al que tienen acceso sin coste adicional los miles de profesionales del sector asegurador que ya se están beneficiando de esta herramienta de conocimiento destacan los siguientes: Microsoft Word: Nivel Avanzado; Microsoft Word: Nivel Básico; Microsoft Access; Microsoft OneDrive 365; Microsoft Excel: Nivel Avanzado; Finanzas para No Financieros; Técnicas de Venta; Gestión del Estrés; Internet seguro; Calidad y Orientación al Cliente; y Análisis de Problemas y Toma de Decisiones.

Estos cursos están en modalidad 100% online con diploma descargable desde el aula virtual para los alumnos que superen la evaluación del curso y con memoria de formación también descargable para los alumnos.

Campus de Formación Aseguranza recuerda que el incumplimiento de las obligaciones de formación conlleva importantes sanciones por parte de los organismos supervisores en materia de distribución de seguros.

En Seguros School, con una reducida tarifa plana anual se tiene acceso ilimitado a cursos especializados con certificado descargable desde el aula virtual. Toda la información está disponible en la web de Campus de Formación Aseguranza. …(seguir leyendo).


OTRAS NOTICIAS DE INTERÉS:

NOTICIAS DEL SECTOR.

sSolo el 10% de los directivos de las pymes españolas están protegidos por una póliza de D&O
sLos seguros de pago por uso siguen ganando adeptos en España
sMoody’s mejora la perspectiva de Catalana Occidente en el seguro de Crédito
sAvanza Previsión lanza un PPSE garantizado
sMetLife renueva su alianza con AEFI
sFiatc presenta su propuesta de aseguramiento de embarcaciones en el Salón Náutico de Barcelona

MEDIACIÓN.

sAdecose actualiza su Guía Práctica de Cumplimiento Normativo
sSenda Vivir Seguros renueva su Certificado de Calidad Aenor
sAllianz acude al Colegio de Valencia para una formación sobre siniestros
sSantalucía y el Colegio de Málaga se unen para fortalecer la profesionalidad de la mediación
sMás de 1.600 personas asisten al I FID Santander Grupo Bárymont
sLa correduría Finsa utiliza la IA para segmentar y fidelizar clientes
sGesa amplía su servicio al sector público

CONTEXTO y ECONOMÍA.

sLa rentabilidad de los Planes de Pensiones Individuales a un año, en negativo
sEl programa Healthy You de AXA Partners cuida la salud mental de los empleados
sAgroseguro presenta en Andalucía las novedades de los seguros agrarios de otoño

SOCIEDAD y SEGURO.

sFundación Mapfre abre los VI Premios a la Innovación Social
sZurich Seguros convoca la primera edición del Premio a la Gestión de Riesgos
sCaras representativas de Atresmedia se suman a la carrera solidaria de Ponle Freno en Madrid
sNationale-Nederlanden celebra su Semana de Valores e involucra a sus empleados en el voluntariado
sVoluntarios de la Fundación Aon acompañan a personas con discapacidad en el Camino de Santiago

MUNDO.

sLloyd’s y Aon piden colaboración para ayudar a sus clientes a superar el impacto de la guerra
sLas 3 preocupaciones de los gerentes de riesgos: neutralidad del carbono, riesgos sistémicos y ciber
sLa acción contra el cambio climático es clave para reducir el riesgo de desastres

Noticias recopiladas por Niklauss.

Fuente: Carta del Seguro 2.994
© 2022 Ediciones de Negocios, S.L. Madrid
Paseo de la Castellana, 179. 28046 Madrid
Telf: 915 791 038
info@cartadelseguro.com | www.grupoaseguranza.com

Pregúntanos todas tus dudas y solicítanos

Estudio Personalizado de la Mejor Solución para tus Seguros Personales, Familiares y/o Empresariales.

(Ofertas SIN COSTE y SIN COMPROMISO de contratación)

← Volver

Gracias por tu respuesta. ✨


#MetalesPreciosos: 2 Noticias que te harán reflexionar – #Oro #Plata #Platino #Paladio


Los bancos centrales registraron en 2022 la cifra más alta de compras de oro desde 1967.

El ritmo de compras de oro por parte de los bancos centrales durante el año que acaba de concluir fue el mayor de los últimos 55 años, desde 1967, gracias al impulso por parte de países como China y Rusia, que han utilizado al metal precioso como medio para diversificar sus reservas estratégicas y reducir su dependencia del dólar.

En un análisis publicado por el diario británico Financial Times se subraya también que las cifras de compras estimadas en los últimos meses son mayores que las declaradas oficialmente por los propios bancos centrales al Fondo Monetario Internacional, cuyos datos sirven para elaborar los informes mensuales del Consejo Mundial del Oro.

Este hecho ha provocado especulaciones en la industria del oro sobre la posible identidad de los misteriosos compradores y sus motivaciones.

La huida de los bancos centrales hacia el oro “sugeriría que el telón de fondo geopolítico es de desconfianza, duda e incertidumbre” después de que Estados Unidos y sus aliados congelaran las reservas de dólares de Rusia, señaló Adrian Ash, jefe de investigación de BullionVault.

La última vez que se vio este nivel de compras marcó un punto de inflexión histórico para el sistema monetario mundial. En 1967, los bancos centrales europeos compraron volúmenes masivos de oro a Estados Unidos, lo que provocó una revolución de precios y el colapso de las reservas del London Gold Pool. Esto aceleró la desaparición del sistema de Bretton Woods, que vinculaba el valor del dólar estadounidense al metal precioso.

En noviembre pasado, el Consejo Mundial del Oro calculó que las instituciones financieras oficiales del mundo habían comprado 673 toneladas. Y solo en el tercer trimestre de 2022, los bancos centrales compraron casi 400 toneladas de oro, el mayor volumen en tres meses desde que comenzaron los registros trimestrales, en el año 2000.

Las conservadoras estimaciones del Consejo Mundial superan las compras comunicadas al FMI por los bancos centrales, que ascienden a 333 toneladas en los nueve meses transcurridos hasta septiembre.

Oficialmente, las compras del tercer trimestre fueron encabezadas por Turquía, con 31 toneladas, lo que sitúa el oro en torno al 29% de sus reservas totales. Le siguió Uzbekistán con 26 toneladas, mientras que Qatar realizó en julio su mayor adquisición mensual registrada desde 1967.

La discrepancia entre las estimaciones del Consejo Mundial y las cifras oficiales del FMI se explica en parte por la existencia de organismos públicos, además de los bancos centrales de Rusia, China y otros países, que pueden comprar y poseer oro sin declararlo como reservas.

El Banco Popular de China informó a principios de diciembre que en noviembre aumentó sus reservas de oro por primera vez desde 2019, con un incremento de 32 toneladas, por valor de alrededor de 1.800 millones de dólares. Sin embargo, la industria del oro cree que la compra china es mayor.

Mark Bristow, presidente y CEO de Barrick Gold, la segunda minera de oro más grande del mundo, señaló a Financial Times que China habría comprado alrededor de 200 toneladas de oro, según sus conversaciones con numerosas fuentes.

Nicky Shiels, estratega de metales de MKS PAMP, una empresa de comercio de metales preciosos, añadió que los precios del oro habrían alcanzado un máximo de unos 75 dólares menos en noviembre si China solo hubiera comprado 32 toneladas. El precio del oro alcanzó los 1.787 dólares la onza en noviembre y desde entonces ha superado los 1.800 dólares.

Sanciones a Rusia.

En el caso de Rusia, las sanciones han creado importantes problemas a su industria de extracción de oro, la mayor del mundo después de China, y le ha impedido vender en el extranjero. Rusia produce unas 300 toneladas de metal preciosos al año, pero solo tiene un mercado interno para 50 toneladas, según MKS PAMP.

Al mismo tiempo, los gobiernos occidentales han congelado 300.000 millones de dólares de las reservas de divisas de Rusia mediante sanciones, lo que, según Shiels, ha llevado a las naciones no occidentales a plantearse la necesidad de reducir su dependencia del dólar, para evitar el riesgo de sanciones.

El Banco Central de la Federación Rusa dejó de comunicar cifras mensuales sobre sus reservas poco después de que comenzara la guerra. Funcionarios del mismo han rechazado la sugerencia de que esté comprando oro: “nuestras reservas de oro y divisas son suficientes. No tenemos la tarea específica de acumular reservas de oro y divisas”, declaró la gobernadora del banco central ruso, Elvira Nabiullina, a mediados de diciembre.

Sin embargo, los responsables de este organismo llevan tiempo otorgando un valor estratégico al aumento de las reservas de oro; en 2006 afirmaron que sería deseable que el oro representara entre el 20% y el 25% de sus tenencias; en febrero de 2022, la última vez que el banco central ruso publicó sus datos estadísticos, el oro representaba el 20,9%.

El banco ha reducido sus tenencias de bonos del Tesoro estadounidense a solo 2.000 millones de dólares, frente a los más de 150.000 millones de 2012, mientras que ha aumentado sus reservas de oro en más de 1.350 toneladas, por valor de casi 80.000 millones de dólares a los precios actuales, según Julius Baer, un banco privado suizo.

Carsten Menke, jefe de investigación de Julius Baer, considera que las compras de Rusia y China indican una creciente reticencia de los países a depender del billete verde: “el mensaje que envían estos bancos centrales al colocar una mayor proporción de sus reservas en oro es que no quieren depender del dólar estadounidense como principal activo de reserva”.

Algunos miembros del sector especulan con la posibilidad de que los gobiernos de Oriente Medio utilicen los ingresos de las exportaciones de combustibles fósiles para comprar oro, probablemente a través de fondos soberanos.

En los próximos meses se pondrá a prueba si las compras récord de los bancos centrales fueron un impulso oportunista ante la caída de los precios del oro o un cambio más estructural.

Aunque los precios se han recuperado y rondan los 1.800 dólares la onza, pocos están dispuestos a apostar que la tendencia hacia la diversificación de las reservas de los bancos centrales cambie de rumbo en breve.

Bernard Dahdah, analista senior de materias primas del banco de inversión francés Natixis, afirma que la desglobalización y las tensiones geopolíticas hacen que la tendencia de los bancos centrales de fuera de Occidente a diversificarse y alejarse del dólar estadounidense sea “una tendencia que no cambiará al menos en una década”.


El oro sube a máximos de casi seis meses, a la espera de las actas de la Reserva Federal.

El precio del oro inició 2023 alcanzando su nivel más alto en más de seis meses el 3 de enero, ante la caída de los rendimientos de los bonos del Tesoro. Los inversores esperan que la Reserva Federal estadounidense continúe subiendo los tipos de interés, lo que ha constituido el principal factora adverso al oro a lo largo de 2022.

El precio spot del oro cerró 2022 con pocos cambios, subiendo un 0,6% hasta los 1.833,69 dólares la onza, después de haber tocado su nivel más alto desde el 17 de junio, con 1.849,89 dólares.

Por su parte, los contratos de futuros del oro estadounidense subieron un 0,7%, hasta 1.838,30 dólares la onza.

Con una economía que podría entrar en recesión, la incertidumbre se cierne sobre la futura política monetaria de la Reserva Federal, que podría detener las subidas de tipos, y sobre los riesgos geopolíticos.

Como señalaba Edward Moya, analista de OANDA, a Reuters, “los inversores siguen siendo un poco cautos, y el oro parece bastante atractivo. Aunque el dólar también ha subido, en un entorno de huida hacia la seguridad, lo normal es que el oro supere a este activo”.

Los rendimientos de referencia de los bonos del Tesoro estadounidense a 10 años se situaron cerca de su nivel más bajo en una semana, lo que redujo el coste de oportunidad de invertir en un activo como el oro. El Índice Dólar, que compara la divisa estadounidense con el euro, el franco suizo, la libra esterlina, la corona sueca, el yen japonés y el dólar canadiense, subió un 0,8%.

La atención del mercado se centra ahora en la publicación, este miércoles, 4 de enero, de las actas de la reunión de política monetaria de la Reserva Federal de los pasados días 13 y 14 de diciembre, así como en otros datos económicos previstos para esta semana.

Si las actas revelan que el banco central estadounidense está considerando ralentizar el ritmo de subidas de tipos y poner fin al ciclo de subidas con una tasa máxima más baja, habrá “margen para nuevas subidas del precio del oro”, en opinión de Ricardo Evangelista, analista de ActivTrades.

Aunque el oro se considera una cobertura contra la incertidumbre económica, tiende a perder atractivo en un entorno de tipos de interés altos.

“El oro podría hacer una carrera hacia los 1.900 dólares a corto plazo; a efectos de movimientos intradía, los 1.860 dólares van a ser una resistencia provisional”, destacó Moya.

En otros metales preciosos, el precio spot de la plata subió un 0,7% a 24,16 dólares la onza; el platino subió un 0,7%, hasta 1.077,04 dólares; y el paladio cayó un 1,2%, hasta los 1.772,02 dólares la onza.


La Reflexión, por Niklauss para CatSeguros.net.

Si los Bancos Centrales de todo el planeta, las grandes instituciones (Fondos de Inversión Globales, Gobiernos, Coronas Reales, …) los bancos más importantes de todos los países están acumulando masivamente Oro; si el precio del Oro se dirige hacia sus valores máximos históricos, mientras la Reserva Federal Americana (FED) intenta controlar la inflación mediante la subida del precio del dinero (los intereses) … ¿No parece lógico que cada uno de nosotros, las personas individuales, familias y Pymes hagamos lo mismo?.


Pregúntanos todas tus dudas.

(Consultoría SIN COSTE y SIN COMPROMISO de contratación)

← Volver

Gracias por tu respuesta. ✨

Si desea una consulta personalizada, reserve cita online vía Zoom en el siguiente enlace: https://calendly.com/lnc19640802/30min


Página Principal

CAT & AUM
Capax Ambulat Tut – Aurum Unit Mundis.
(Capaz de caminar y proteger – El oro une a los mundos)

Creación y Protección del Patrimonio Personal
con Metales Preciosos Monetarios Asignados.
(Oro, Plata, Platino y Paladio)
#CatSeguros / #CatNews / #CatFiles
Seguros-Noticias-Archivos-La verdad nos hará libres
#Investigación #Analisis #Homelessness

Análisis y Noticias alternativas al Pensamiento Único.
Nº de Registro en la D.G.S.: C046836976494S

IMG_20160311_183240IMG_20160311_183327 +34 678 263 605

IconoCatSeguros201805MayoEmail Contacto 00 IconoCatSeguros201805MayoEmail Contacto 01 IconoCatSeguros201805MayoInternetExplorer10IconoCatSeguros201805MayoInstagram IconoCatSeguros201805MayoTwitter IconoCatSeguros201805MayoFacebok IconoCatSeguros201805MayoLinkedIn

Todos los derechos reservados ©️®️2011-2026 CatSeguros.net By Niklauss.

Pregúntanos todas tus dudas. Te asesoramos sobre tu Mejor Solución.

← Volver

Gracias por tu respuesta. ✨